Divulgación: algunos enlaces de esta página pueden ser de afiliación. Si contratas un producto a través de ellos, podemos recibir una comisión sin coste adicional para ti. Esto no altera el análisis. Esta guía es informativa y no constituye asesoramiento financiero personalizado.
Estás en un restaurante de Lisboa, acercas la tarjeta al datáfono y aparece una pregunta amable: «¿Quieres pagar en euros o en dólares?». O estás en un cajero de Bangkok y la pantalla te ofrece ver el importe «en tu moneda». Parece una ayuda. No lo es: casi siempre es un cobro extra disfrazado de comodidad.
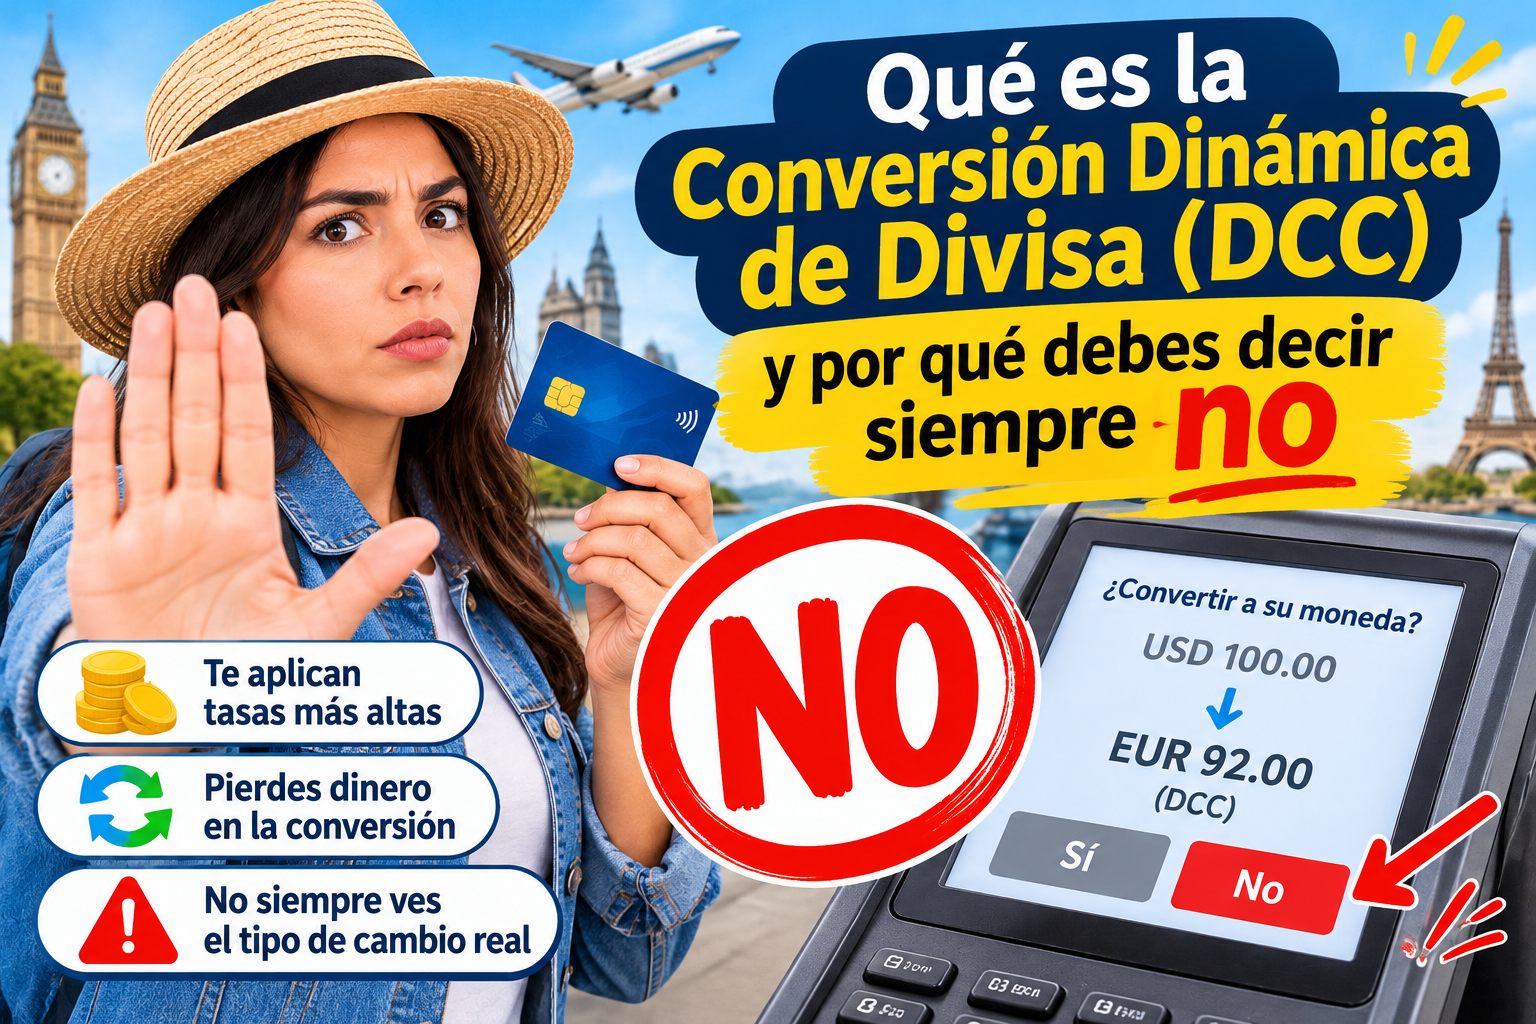
Ese mecanismo se llama conversión dinámica de divisa, conocida por sus siglas en inglés: DCC (Dynamic Currency Conversion). Es uno de los costes más fáciles de evitar y, a la vez, uno de los más frecuentes. En esta guía te explicamos qué es, cuánto te puede costar, dónde te lo ofrecen y cómo rechazarlo en cada situación.
Respuesta rápida
- Qué es: un servicio por el que el comercio o el cajero convierte el importe a tu moneda de origen con su propio tipo de cambio, que incluye un margen.
- Cuánto cuesta: no existe un tope general. Las comparativas del sector sitúan los márgenes habituales entre aproximadamente el 3 % y el 7 % sobre el tipo de referencia, y en algunos casos son mayores.
- Qué hacer: elige siempre pagar en la moneda local del país donde estás. Así es tu banco o la red de pago (Visa o Mastercard) quien convierte, normalmente a un tipo mejor.
- La única excepción: si tu tarjeta cobra una comisión de divisa muy alta y has comprobado el margen exacto del DCC. Es raro, y suele indicar que lo que debes cambiar es la tarjeta.
Qué es la conversión dinámica de divisa
Cuando pagas con una tarjeta emitida en un país (por ejemplo, España, con euros) en un comercio de otro país (por ejemplo, Tailandia, con baht), hay dos formas de convertir la moneda:
- Pagar en moneda local (sin DCC). El comercio te cobra en baht. Después, la red de pago (Visa o Mastercard) convierte el importe a tu moneda usando su tipo de cambio mayorista y tu banco aplica, si corresponde, su propia comisión de divisa.
- Pagar en tu moneda (con DCC). El terminal o el cajero te ofrece ver el importe ya convertido a euros. Si aceptas, la conversión la hace el proveedor del comercio, no tu banco, a un tipo de cambio fijado por él y con un margen que se reparte entre las empresas de la cadena de pago.
El nombre puede inducir a error: en el DCC no hay ningún servicio nuevo. Es la misma conversión, pero hecha por otro actor y, casi siempre, a peor precio.
Cómo funciona, paso a paso
- Introduces o acercas tu tarjeta. El terminal detecta, por el número de la tarjeta, que fue emitida en otro país.
- El sistema consulta un tipo de cambio de referencia y le añade un margen.
- El terminal te muestra dos importes: uno en moneda local y otro en tu moneda, a menudo con el segundo resaltado o preseleccionado.
- Eliges una opción. Si aceptas la de tu moneda, el cobro queda fijado en esa divisa.
- Tu banco recibe una operación ya convertida y no puede aplicarle su tipo de cambio.
Por qué casi siempre es una mala idea
1. El margen suele ser mayor que el de tu banco o la red
La red de pago aplica normalmente un margen pequeño sobre el tipo de referencia (en torno a un 1 % o menos en muchas comparativas). El DCC suele superar ese nivel con creces. Es el coste invisible: no ves ninguna comisión, pero el tipo de cambio ya viene inflado.
2. Pierdes las ventajas de tu tarjeta
Si tienes una tarjeta sin comisión de divisa o una cuenta multidivisa, estás pagando muy poco por convertir. Al aceptar el DCC, renuncias a esa ventaja y pagas el margen del proveedor del comercio. Es como comprar un billete de avión con descuento y pagar el equipaje al precio del aeropuerto.
3. La presentación está diseñada para que aceptes
El importe en tu moneda aparece como «más cómodo» o «más seguro», a veces preseleccionado o con un botón verde, y el empleado puede decirte que es lo normal. Quien cobra una parte del margen tiene incentivos para que la opción del DCC sea la que elijas.
4. La ventaja que anuncian es mínima
El argumento habitual es que así sabes exactamente cuánto pagas. Pero hoy casi todos los bancos y fintech te notifican el importe convertido al instante en la aplicación, así que esa certeza ya la tienes gratis.
Cuánto te cuesta: ejemplos con números
Usemos un tipo de referencia de 1,08 USD por euro (cifra ilustrativa). Imagina una compra de 100 euros hecha con una tarjeta emitida en dólares:
| Opción | Tipo aplicado | Importe cobrado | Diferencia respecto al tipo de referencia |
|---|---|---|---|
| Referencia (sin margen) | 1,0800 | 108,00 USD | 0 % |
| Pago en euros, tarjeta con tipo de la red (margen aprox. 1 %) | 1,0908 | 109,08 USD | +1 % |
| Con DCC (margen del 5 %) | 1,1340 | 113,40 USD | +5 % |
La diferencia entre pagar en moneda local y aceptar el DCC en este ejemplo es de 4,32 USD por cada 100 euros. En importes mayores se vuelve visible:
| Compra | DCC al 3 % | DCC al 5 % | DCC al 7 % |
|---|---|---|---|
| 100 USD | 3 USD | 5 USD | 7 USD |
| 500 USD (hotel de una noche) | 15 USD | 25 USD | 35 USD |
| 1.500 USD (estancia de una semana) | 45 USD | 75 USD | 105 USD |
| 3.000 USD (viaje completo con tarjeta) | 90 USD | 150 USD | 210 USD |
Estos porcentajes son supuestos orientativos: el margen real depende del proveedor, del país y del comercio. Lo importante es la lección: aceptar el DCC una sola vez en un pago grande puede costarte más que todas las comisiones de una tarjeta mala en el resto del viaje.
Dónde te lo ofrecen (y cómo reconocerlo)
| Lugar | Cómo suele aparecer | Qué hacer |
|---|---|---|
| Cajeros automáticos | «Convertir a su moneda», «Aceptar tipo de cambio», «Garantizado» | Elegir cobrar en moneda local o rechazar la conversión |
| Datáfonos en tiendas y restaurantes | Dos importes en pantalla, a veces con opción recomendada | Seleccionar la moneda local |
| Hoteles | Al hacer el registro o al pagar la cuenta | Pedir expresamente que cobren en moneda local |
| Alquiler de coches | Al firmar el contrato y al devolver el vehículo | Verificar la moneda del cobro antes de firmar |
| Aerolíneas y compras online | Opción «Pagar en mi moneda» en el pago | Elegir la moneda del comercio |
| Tiendas libres de impuestos (duty free) | Terminal que ofrece moneda de origen | Pedir pagar en la moneda local o en la del aeropuerto |
| Taxis y servicios de transporte | Datáfono portátil con selección automática | Mirar la pantalla antes de acercar la tarjeta |
Las frases que deben ponerte en alerta: «pague en su moneda», ¿quiere ver el importe en euros?», «tipo de cambio garantizado», «sin comisiones» o «recomendado». Que se anuncie sin comisión no significa que no tenga margen, porque el margen está dentro del tipo de cambio.
Cómo rechazar el DCC en cada situación
En un datáfono
- Antes de acercar o insertar la tarjeta, pide: «En moneda local, por favor».
- Si el terminal muestra dos importes, selecciona el de la moneda del país.
- Si el empleado ya ha elegido por ti o te lo cobra «automáticamente» en tu moneda, pide que anule la operación y la repita. Hacerlo es legítimo y habitual, sobre todo si aún estás en el local.
- Revisa el recibo: debe reflejar la moneda local y, si aparece tu moneda, un tipo de cambio y un margen.
En un cajero
- Después de introducir el importe, la pantalla puede ofrecerte dos pantallas: una con el cobro en moneda local y otra con la conversión a la tuya.
- Elige la moneda local o pulsa «rechazar conversión». A veces la opción genérica es «Continuar sin conversión».
- Si el cajero no te deja rechazarlo, cancela y prueba con otro de un banco local.
En una compra online
- En el pago, busca un desplegable de moneda o la opción «Pagar en [tu moneda]».
- Elige la moneda del comercio (la del país de la tienda).
- Si no puedes cambiarlo, compara el total con una conversión de referencia antes de pagar.
Frases útiles en varios idiomas
| Idioma | Frase |
|---|---|
| Inglés | Local currency, please. |
| Español | En moneda local, por favor. |
| Portugués | Em moeda local, por favor. |
| Francés | En monnaie locale, s’il vous plaît. |
Qué diferencia hay entre DCC, comisión de divisa y tipo de la red
Es habitual confundirlos. Esta tabla los separa:
| Concepto | Quién lo aplica | Cuándo | Se puede evitar |
|---|---|---|---|
| Comisión por transacción extranjera | Tu banco emisor | Cuando pagas en otra divisa | Sí, con una tarjeta sin comisión de divisa |
| Tipo de cambio de la red de pago | Visa o Mastercard | Al convertir la operación en moneda local | Casi no, pero su margen suele ser bajo |
| DCC | El comercio o el cajero, a través de su proveedor | Cuando aceptas pagar en tu moneda | Sí, eligiendo siempre la moneda local |
Ojo con una situación distinta: algunas tiendas online muestran sus precios directamente en varias monedas (por ejemplo, 49 euros o 53 dólares) y cobran en la que elijas. Eso es fijación de precios en varias monedas y no es lo mismo que el DCC, aunque puede incluir un margen. Compara los totales antes de elegir.
Qué dice la normativa
La regulación del DCC depende de cada país. En la Unión Europea, el Reglamento 2019/518 (integrado después en el Reglamento 2021/1230) no prohíbe el DCC ni fija un tope, pero obliga a ser transparente: los costes de conversión deben expresarse como un porcentaje de margen sobre el tipo de referencia del Banco Central Europeo, y el consumidor debe poder verlos antes de completar la operación, con notificaciones electrónicas posteriores en muchos casos. Las normas de las redes de pago también exigen, en general, que el comercio ofrezca la elección y que el titular acepte de forma expresa.
Lo importante para ti: la transparencia te da una herramienta. Si el terminal o la notificación de tu banco te muestran el margen sobre la referencia, compáralo con lo que te cobraría tu tarjeta y decide. En otras regiones, las obligaciones de información varían, por lo que la regla práctica sigue siendo preferir la moneda local.
¿Y si ya acepté el DCC sin darme cuenta?
Pasa más de lo que parece. Para comprobarlo:
- Mira el recibo. Si el importe aparece en tu moneda, o hay un apartado de tipo de cambio y margen, probablemente aceptaste el DCC.
- Revisa la notificación de tu aplicación. Si la compra figura directamente en tu moneda y no en la local, tu banco no hizo la conversión.
- Si estás aún en el comercio, pide que anulen la operación y la repitan en moneda local.
- Si ya te fuiste, contacta con el comercio o con tu emisor. En algunos casos puedes pedir un reembolso por la diferencia, pero no hay garantía. Si consideras que no te dieron una elección real, sigue el proceso de [enlace: artículo 50, cómo disputar un cargo internacional].
- Guarda el recibo y fotografía la pantalla del terminal si es posible.
DCC según el tipo de tarjeta: ¿cuándo podría compensar?
| Tu tarjeta | Qué hacer |
|---|---|
| Cuenta multidivisa o tarjeta sin comisión de divisa | Rechaza siempre el DCC: pagarías más por nada |
| Tarjeta con comisión de divisa moderada (1-2 %) | Rechaza el DCC en casi todos los casos |
| Tarjeta con comisión alta (3 % o más) | Compara el margen exacto del DCC; en pocas ocasiones puede salir un poco mejor, pero la solución real es cambiar de tarjeta |
| Tarjeta cripto o prepago con reglas propias | Consulta las condiciones de conversión de tu proveedor y elige la moneda local por defecto |
Si no tienes todavía una tarjeta eficiente, empieza por [enlace: artículo 1, mejores tarjetas sin comisión por cambio de divisa].
Mitos y excusas habituales
- «Es más cómodo porque ves el importe en tu moneda.» Tu aplicación bancaria ya te lo muestra sin coste adicional.
- «Es obligatorio en este local.» No lo es: pagar en moneda local siempre es posible.
- «Si dices que no, tendrás una comisión.» No es cierto: lo habitual es lo contrario.
- «El tipo de cambio está garantizado.» Garantizado no significa bueno: puede estar garantizado y ser caro.
- «Mi banco me cobra el 3 % de todos modos.» Entonces el problema es tu tarjeta; el DCC no es la solución.
Preguntas frecuentes
¿Qué significa DCC? Son las siglas de Dynamic Currency Conversion, en español conversión dinámica de divisa: el servicio que te permite pagar en tu moneda en un comercio extranjero, con la conversión hecha por el comercio o el cajero.
¿El DCC es una estafa? No es ilegal ni una estafa en sí, pero es un servicio caro presentado como comodidad. La clave está en que tienes derecho a elegir y casi siempre te conviene la moneda local.
¿Siempre debo pagar en moneda local? En la inmensa mayoría de los casos, sí. La excepción es una tarjeta con comisión de divisa muy alta en la que hayas comprobado que el margen del DCC es inferior.
¿El DCC se aplica también en los cajeros? Sí, y suele ser más agresivo. Sobre todo en cajeros independientes de zonas turísticas. Mira [enlace: artículo 5, cómo retirar efectivo sin comisiones].
¿Puedo pedir que me devuelvan la diferencia? Depende del comercio y de la normativa local. Pide la anulación inmediata si estás presente; si no, contacta con el comercio o con tu emisor.
¿Las cuentas multidivisa evitan el DCC? No lo evitan por sí solas: el DCC lo ofrece el comercio, no tu cuenta. Debes rechazarlo tú, aunque tengas una tarjeta excelente.
Conclusión
El DCC es un cobro extra que se vende como un favor. Rechazarlo cuesta un segundo y puede ahorrarte entre un 3 % y un 7 % de cada compra. La regla es sencilla: cuando el terminal, el cajero o el formulario te pregunten en qué moneda quieres pagar, elige la del país en el que estás. Combina ese hábito con una tarjeta sin comisión de divisa y habrás eliminado la mayor parte del coste de pagar fuera de casa.
Si quieres completar tu estrategia, lee [enlace: artículo 2, débito vs. crédito en el extranjero] y [enlace: artículo 10, trampas de tipo de cambio en hoteles, coches de alquiler y vuelos].
Notas del editor (borrar antes de publicar)
Ficha SEO
- Keyword principal: conversión dinámica de divisa
- Keywords secundarias: DCC tarjeta, pagar en moneda local o en euros, qué es el DCC, rechazar conversión dinámica, pagar en moneda local extranjero
- URL sugerida:
/viajar-sin-comisiones/que-es-dcc-conversion-dinamica-divisa/ - Meta título (≤60 caracteres): Qué es el DCC y por qué debes decir siempre no
- Meta descripción (≤155 caracteres): Descubre qué es la conversión dinámica de divisa (DCC), cuánto cuesta y cómo rechazarla en cajeros, tiendas y hoteles para ahorrar al viajar.
- Datos estructurados: Article, FAQPage (las 6 preguntas), HowTo (cómo rechazar el DCC) y BreadcrumbList.
Antes de publicar, verifica y completa
- Márgenes de DCC. El rango del 3 % al 7 % procede de comparativas del sector y no hay una cifra oficial: consigue una prueba propia (recibos y comparación con el tipo de referencia del BCE o de tu banco) y añade ejemplos reales con fecha.
- Normativa de la UE. Confirma en EUR-Lex el estado vigente del Reglamento 2021/1230 y el alcance exacto de las obligaciones de información, y matiza el texto si tu mercado objetivo está fuera de la UE o del EEE.
- Normas de las redes de pago. La afirmación de que las redes exigen elección expresa del titular es general; verifica la formulación en las normas públicas de Visa y Mastercard antes de citarla de forma precisa.
- Capturas. Añade imágenes de pantallas reales de datáfonos y cajeros con la opción de DCC (sin datos personales): mejoran la confianza y la experiencia demostrable.
- Ejemplo numérico. El tipo de 1,08 es ilustrativo; actualízalo o déjalo explícitamente como supuesto.
- Enlaces de afiliación: solo programas aprobados, con divulgación y cumplimiento de la normativa de publicidad financiera de cada país.
- Enlaces internos: sustituye cada [enlace: artículo n.º] por la URL final al publicar los artículos 1, 2, 5, 10 y 50.
- Infografía: un esquema «pagar en moneda local vs. DCC» ayuda a las posibilidades de fragmento destacado.
- Autor y revisor: completa los perfiles con credenciales reales (contenido financiero, YMYL).
Deja una respuesta