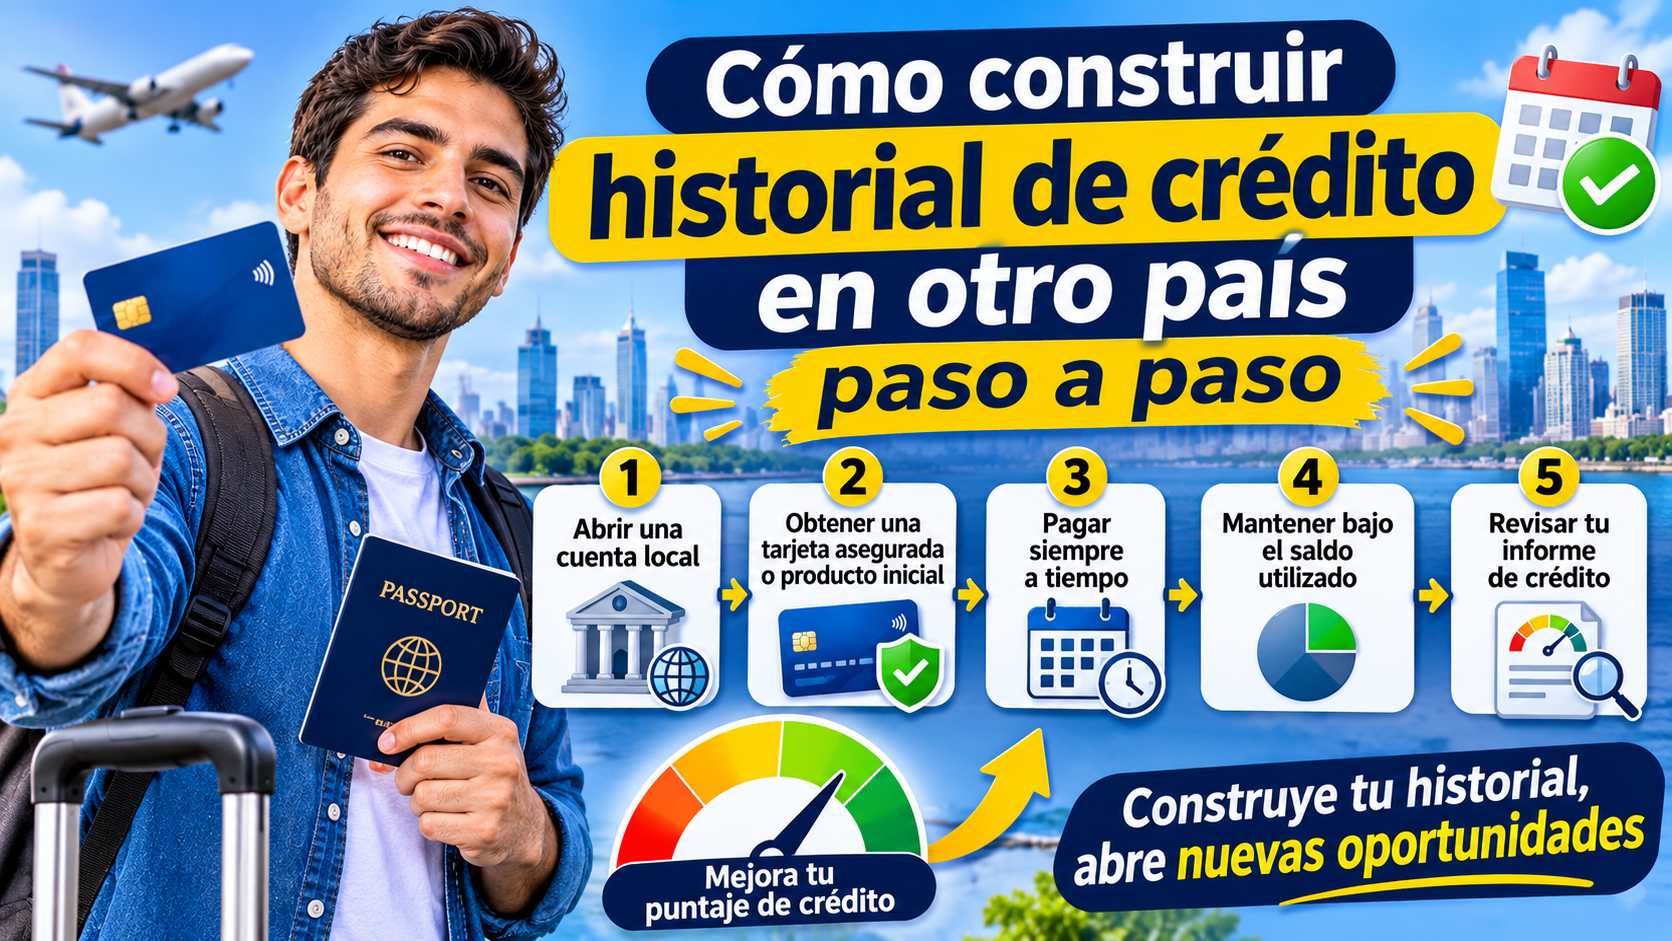
Divulgación: algunos enlaces de esta página pueden ser de afiliación. Si contratas un producto a través de ellos, podemos recibir una comisión sin coste adicional para ti. Eso no altera el análisis. Las tarjetas de crédito conllevan intereses altos si no pagas el saldo completo. Esta guía es informativa y no constituye asesoramiento financiero personalizado.
Has trabajado años en tu país, pagado tus deudas a tiempo y tienes una excelente reputación crediticia. Te mudas a otro país y, de pronto, para el sistema local no existes. Te rechazan una tarjeta, te piden un depósito enorme para alquilar un piso o te cobran más por un seguro. No es un castigo: los sistemas de crédito son, en su mayoría, nacionales, y tu historial no cruza fronteras.
La buena noticia es que construir un historial desde cero es un proceso conocido, con pasos claros y plazos razonables: un primer puntaje en unos 3 a 6 meses y un buen perfil en 12 a 24, si lo haces bien. En esta guía te damos un plan de diez pasos, con énfasis en Estados Unidos y notas para otros países.
Respuesta rápida: el plan en ocho líneas
- Consigue un identificador y una dirección válidos en el país.
- Abre una cuenta bancaria local.
- Usa tu historial internacional, si tu país está incluido en algún programa de traslado.
- Solicita una primera tarjeta pensada para empezar (asegurada o para recién llegados).
- Paga el saldo completo y a tiempo, con pago automático.
- Mantén el uso bajo el 30 % de tu límite (mejor, por debajo del 10 %).
- Añade otras fuentes de historial: móvil, alquiler, préstamos pequeños, usuario autorizado.
- Revisa tu informe y pide la graduación a una tarjeta sin garantía a los 6-12 meses.
Por qué tu historial no viaja contigo
Cada país tiene sus propias agencias de información crediticia y sus propias reglas. Los prestamistas de un país normalmente no pueden consultar ni verificar los registros de otro. Por eso, al llegar, empiezas con un historial vacío, aunque en tu país fueras un cliente impecable. Esto es normal y no es un fracaso personal.
Existen tres excepciones parciales:
- Programas de traslado: servicios como Nova Credit permiten a algunos emisores consultar tu historial de ciertos países (ver paso 3).
- Bancos con presencia internacional, que a veces valoran tu relación con ellos en otro país.
- Tarjetas de la misma red global con programas de traslado de cuenta (por ejemplo, el de American Express).
En ningún caso tu puntuación «se transfiere»: lo que se transfiere, cuando se transfiere, es la información que el emisor usa para decidir.
Cómo funciona una puntuación de crédito (el ejemplo de EE. UU.)
En EE. UU., la puntuación más usada (FICO, de 300 a 850) se calcula con cinco factores:
| Factor | Peso aproximado | Qué significa en la práctica |
|---|---|---|
| Historial de pagos | 35 % | Pagar a tiempo, siempre |
| Importes adeudados (utilización) | 30 % | Cuánto usas de tu límite |
| Antigüedad del historial | 15 % | Cuánto tiempo llevan abiertas tus cuentas |
| Crédito nuevo | 10 % | Cuántas solicitudes recientes has hecho |
| Mezcla de crédito | 10 % | Tipos de cuenta (tarjeta, préstamo…) |
Los dos primeros factores suman el 65 % de la puntuación. Con pagar a tiempo y usar poco el límite ya controlas casi todo lo que puedes controlar. Los ingresos no forman parte de la puntuación, aunque los emisores los usan para decidir tu límite y tu aprobación.
Otros países usan escalas y modelos distintos (por ejemplo, en Canadá las puntuaciones van de 300 a 900), pero los principios son muy parecidos.
El plan paso a paso
Paso 1: consigue un identificador y una dirección
Sin identificador fiscal o social, casi nada de lo siguiente es posible. En EE. UU. es el SSN o, en algunos casos, el ITIN; en Canadá, el número de seguro social (SIN). Necesitas además una dirección local donde recibir correspondencia. Los detalles de EE. UU. están en [enlace: artículo 21, cómo conseguir una tarjeta de crédito en EE. UU. siendo extranjero o no residente].
Paso 2: abre una cuenta bancaria local
Una cuenta corriente local te permite pagar tu tarjeta, cobrar tu salario y demostrar estabilidad. En muchos casos mejora la probabilidad de aprobación de una tarjeta del mismo banco. Revisa también las opciones de bancos digitales ([enlace: artículo 28, mejores bancos digitales para nómadas digitales] y [enlace: artículo 26, cómo abrir una cuenta bancaria en el extranjero a distancia]).
Paso 3: usa tu historial internacional si puedes
American Express, en colaboración con Nova Credit, permite usar el historial de algunos países al solicitar una tarjeta personal en EE. UU.; Capital One también colabora con Nova Credit en determinados casos. Según Nova Credit y guías de 2026, los países incluidos son, entre otros, India, México, Reino Unido, Canadá, Australia, Brasil, República Dominicana, Kenia, Nigeria, Filipinas y Corea del Sur. La lista cambia y no siempre coinciden las fuentes: verifica la vigente. Esto no convierte tu puntuación en estadounidense, pero puede ayudarte a ser aprobado sin empezar con una tarjeta asegurada.
Paso 4: solicita tu primera tarjeta
Las opciones más habituales para empezar son:
- Tarjeta asegurada: entregas un depósito reembolsable que actúa como límite ([enlace: artículo 24, tarjetas aseguradas] y [enlace: artículo 22, tarjetas de crédito para extranjeros sin historial]).
- Tarjeta para recién llegados o para estudiantes, con requisitos más flexibles.
- Usuario autorizado en la tarjeta de alguien de confianza.
Elige una que no cobre cuota anual (o muy baja), reporte a los tres burés y ofrezca graduación a una tarjeta sin garantía.
Paso 5: usa la tarjeta con cabeza
| Hábito | Qué hacer |
|---|---|
| Pagos | Activa el pago automático del saldo completo. Un solo pago atrasado puede perjudicar tu historial |
| Uso | Gasta poco: una suscripción o una compra regular es suficiente |
| Utilización | Por debajo del 30 % del límite y, si puedes, por debajo del 10 % |
| Momento del pago | El saldo que se reporta suele ser el del cierre del extracto: si lo pagas antes del cierre, reportarás una utilización menor |
| No cierres la tarjeta | La antigüedad de la cuenta cuenta a tu favor |
Un detalle que sorprende: aunque pagues el saldo completo cada mes, una utilización alta en el momento del cierre del extracto puede perjudicar tu puntuación. Por eso conviene gastar poco o pagar antes del cierre.
Paso 6: añade otras fuentes de historial
- Contrato de móvil con pago mensual: en algunos países (como Canadá y el Reino Unido) las operadoras reportan pagos a las agencias de crédito.
- Reporte del alquiler: existen servicios que informan de tus pagos de alquiler a los burés en algunos mercados; comprueba su coste y su fiabilidad.
- Préstamos pequeños para construir crédito (credit builder loans): ahorras mientras pagas cuotas que se reportan. Evita los de coste alto.
- Registro electoral (Reino Unido): estar inscrito ayuda a que las agencias verifiquen tu identidad y domicilio.
- Servicios y facturas: en algunos mercados pueden reportarse; consulta cuáles.
Paso 7: revisa tu informe
Revisa tu informe de crédito cada pocos meses para comprobar que tus cuentas se reportan, detectar errores y descubrir posibles fraudes. En EE. UU. puedes consultar tus informes gratuitos de los tres burés; comprueba el sitio oficial y desconfía de servicios de pago que prometen «mejorar tu puntuación».
Paso 8: evita errores que frenan el progreso
- No solicites varias tarjetas seguidas: las consultas duras pueden reducir tu puntuación.
- No aceptes préstamos de alto interés solo para «construir crédito»: el error más caro entre los recién llegados.
- No uses números de identificación alternativos ni servicios que prometen «crédito limpio»: pueden ser ilegales.
Paso 9: graduáte a una tarjeta sin garantía
A los 6-12 meses de pagos puntuales, muchos emisores revisan tu cuenta para convertirla en una tarjeta sin garantía y devolverte el depósito. Pregunta si hay una revisión automática o solicítala tú. También puedes pedir un aumento de límite.
Paso 10: mantén y diversifica con calma
Cuando tengas una puntuación buena, puedes valorar una tarjeta de recompensas ([enlace: artículo 18, mejores tarjetas sin cuota anual]) o, si lo necesitas, un préstamo. No tengas prisa: la antigüedad y la constancia pesan más que cualquier truco.
Línea de tiempo orientativa
| Momento | Qué esperar |
|---|---|
| Mes 0-1 | Identificador, cuenta bancaria y solicitud de la primera tarjeta |
| Meses 1-3 | La tarjeta se reporta a los burés tras uno o dos ciclos de facturación |
| Meses 3-6 | Aparece tu primera puntuación (en EE. UU., FICO suele exigir una cuenta con al menos seis meses de antigüedad y actividad reciente) |
| Meses 6-12 | Revisión para pasar a una tarjeta sin garantía; aumento de límite |
| Meses 12-24 | Puntuación buena (algunas guías hablan de 670 o más) y acceso a más productos |
Los plazos son de referencia y dependen del país, del emisor y de tu comportamiento.
Qué cambia según el país
| País | Qué debes saber (a modo de guía) |
|---|---|
| Estados Unidos | Identificador (SSN o ITIN), tarjeta asegurada o para recién llegados, tres burés; primera puntuación en 3-6 meses |
| Reino Unido | Las agencias son Experian, Equifax y TransUnion; ayuda inscribirse en el registro electoral, usar una cuenta local y una tarjeta para construir crédito, y tener un contrato de móvil; las puntuaciones no cruzan fronteras |
| Canadá | Número de seguro social (SIN), cuenta bancaria, tarjeta para recién llegados o asegurada, móvil con contrato; primera puntuación en unos 6 meses |
| España y la UE | Los sistemas son distintos y suelen centrarse más en deudas impagadas que en un historial positivo detallado; consulta con un banco local qué se valora (ingresos, antigüedad, nómina) |
| México y Latinoamérica | Cada país tiene sus burós (en México, Buró de Crédito y Círculo de Crédito); suelen valorar tarjetas, préstamos y pagos de servicios; verifica el funcionamiento local |
Estas notas son orientativas: las reglas nacionales cambian, y debes contrastarlas con una fuente oficial o con tu banco antes de actuar.
Qué sí y qué no ayuda
| Ayuda de verdad | No ayuda (o perjudica) |
|---|---|
| Pagar siempre a tiempo | Pagar tarde, aunque sea poco |
| Usar menos del 30 % del límite | Gastar cerca del límite |
| Mantener abierta tu primera tarjeta sin cuota | Cerrarla tras recuperar el depósito |
| Una tarjeta que reporta a los tres burés | Tarjetas prepago sin reporte |
| Revisar tu informe regularmente | Pagar a empresas por «reparar» tu historial |
| Una solicitud bien pensada | Varias solicitudes en pocas semanas |
| Préstamos pequeños y baratos para construir crédito | Préstamos de coste alto presentados como «constructores» |
Errores comunes
- Esperar a «tener ingresos altos» para empezar. El historial se construye con tiempo, no con ingresos.
- Creer que tu puntuación de origen «se convierte» en la local.
- Usar la tarjeta para mucho gasto y pagar solo el mínimo.
- No activar el pago automático y olvidar un vencimiento por el cambio de país.
- No saber qué se reporta: pregunta si tu cuenta reporta a los burés.
- Solicitar la tarjeta premium demasiado pronto.
- Olvidar tus tarjetas del país de origen: mantenerlas abiertas conserva tu historial allá por si regresas.
Preguntas frecuentes
¿Cuánto tarda en construirse un historial en otro país? Un primer puntaje suele aparecer entre los 3 y los 6 meses, y un buen perfil entre los 12 y los 24 meses, con uso responsable.
¿Se transfiere mi puntuación de crédito? No. Algunos programas permiten que un emisor consulte tu historial extranjero para aprobar una solicitud, pero tu puntuación local se construye desde cero.
¿Necesito una tarjeta de crédito para construir historial? No es la única vía, pero es la más sencilla. También ayudan contratos de móvil, reportes de alquiler y préstamos pequeños, según el país.
¿Qué es la utilización y qué porcentaje es bueno? Es la parte de tu límite que usas. Como referencia, por debajo del 30 % y, mejor, por debajo del 10 %.
¿Debo cancelar las tarjetas de mi país de origen? No necesariamente. Si no tienen cuota y piensas volver, mantenerlas abiertas con un uso mínimo conserva tu historial allá.
¿Cuándo puedo pedir una tarjeta mejor? A partir de los 6-12 meses de pagos puntuales, o cuando tengas una puntuación buena. No la pidas antes si no te la van a aprobar.
Conclusión
Construir historial en otro país es paciencia más hábitos: una tarjeta adecuada, pagos automáticos y uso bajo del límite. No hay atajos fiables, y los que prometen lo contrario suelen costar dinero. Si empiezas bien en los primeros meses, en uno o dos años tendrás acceso a mejores tarjetas, a alquileres sin depósito alto y a mejores condiciones de préstamos.
Deja una respuesta