Blog

  • ¿Compensa una tarjeta premium con cuota alta? Cálculo con ejemplos

    Divulgación: algunos enlaces de esta página pueden ser de afiliación. Si solicitas una tarjeta a través de ellos, podemos recibir una comisión sin coste adicional para ti. Eso no altera el análisis. Las tarjetas premium conllevan cuotas anuales altas e intereses elevados si no pagas el saldo completo. Esta guía es informativa y no constituye asesoramiento financiero personalizado.

    Una tarjeta con 895 dólares de cuota anual anuncia más de 3.500 dólares de «valor». Otra, con 395 dólares, presume de que «se paga sola». Esas cifras son reales, pero casi siempre están infladas: cuentan como ahorro créditos que quizá nunca uses, comercios donde no compras y viajes que no harías.

    La pregunta correcta no es «cuánto vale la tarjeta», sino «cuánto vale para mí, comparado con lo que tendría con una tarjeta sin cuota». En esta guía te damos una fórmula de cinco pasos, ejemplos con las tarjetas premium más populares y una tabla por perfil para decidir con números.

    Respuesta rápida

    • Una tarjeta premium compensa si el valor de los beneficios que usarías de todos modos supera la cuota más lo que ya ganarías con una tarjeta sin cuota.
    • No cuentes como ahorro un crédito que no habrías gastado. Un crédito de 200 USD en un comercio al que nunca vas vale 0.
    • Para quien viaja poco (menos de unos 6-8 vuelos al año), casi nunca compensa.
    • Las tarjetas de cuota media (alrededor de 400 USD) con un crédito de viaje genérico son las que más fácilmente salen a cuenta; las de cuota más alta exigen aprovechar muchos beneficios concretos.
    • Si dudas de que vayas a pagar el saldo completo cada mes, olvida las tarjetas premium: los intereses anulan cualquier beneficio.

    Qué es una tarjeta premium y qué suele incluir

    Hablamos de tarjetas con cuotas anuales altas, en EE. UU. de entre unos 400 y casi 900 dólares, que a cambio ofrecen:

    • Créditos anuales (de viaje genérico, de hoteles, de comercios concretos).
    • Acceso a salas VIP (propias y de redes como Priority Pass; ver [enlace: artículo 6]).
    • Seguros de viaje y de alquiler de coche (ver [enlace: artículo 7]).
    • Puntos con mayor valor o transferibles a programas de aerolíneas y hoteles.
    • Otros extras: reembolso de programas de viajeros de confianza, estatus en hoteles o alquiladores, servicios de conserjería.

    Las cifras vigentes en 2026, según comparativas de mercado: Amex Platinum con 895 USD de cuota, Chase Sapphire Reserve con 795 USD y Capital One Venture X con 395 USD. Las tres subieron o endurecieron sus condiciones en 2025 y 2026. Confirma siempre los datos actuales en la web del emisor.

    La fórmula en cinco pasos

    Coste neto = cuota anual − créditos que usarías igualmente − recompensa adicional frente a tu tarjeta sin cuota − beneficios que de verdad aprovecharías + costes ocultos.

    Cada pieza, paso a paso:

    PasoQué calcularCómo valorarlo
    1. Cuota anualLa cuota completa del primer y del segundo añoSin descuentos de bienvenida: calcula el coste del año normal
    2. Créditos que usarías igualmenteSolo los que cubren gastos que ya tendrías100 % de su valor si es un gasto seguro; 0 % si tendrías que cambiar tus hábitos
    3. Recompensa adicionalDiferencia entre lo que ganas con la premium y con tu tarjeta sin cuotaUsa el valor real del punto (1 céntimo para cashback; más solo si transfieres a socios de viaje)
    4. Beneficios con valor realSalas VIP (número de visitas × valor por visita), seguros que usarías, estatusSolo lo que habrías pagado por tu cuenta
    5. Costes ocultosUsuarios autorizados, invitados, gasto extra para conseguir el bono, comisión de divisaSuámalos al coste

    Regla de oro: si un beneficio te obliga a cambiar tus hábitos para «aprovecharlo», su valor real es casi siempre inferior al anunciado.

    Ejemplos con las tarjetas premium más populares (2026)

    Créditos y cuotas de comparativas de 2026; las condiciones cambian y los créditos concretos varían por tarjeta y año.

    TarjetaCuotaCréditos y extras destacados (según comparativas)
    Capital One Venture X395 USD300 USD de crédito anual en reservas de Capital One Travel; 10.000 millas cada aniversario (≈ 100 USD o más según cómo las valores); salas propias y Priority Pass; desde el 1 de febrero de 2026, acceso de invitados más restringido
    Chase Sapphire Reserve795 USD300 USD de crédito de viaje genérico; hasta 500 USD en créditos de hoteles de la colección The Edit (la estructura de los créditos ha cambiado; verifica)
    American Express Platinum895 USDMás de 1.400 USD en créditos según comparativas (muchos mensuales o en comercios concretos); la publicidad habla de 3.500 USD o más de «valor» total

    El efecto de aprovechar o no los créditos

    Coste neto anual de la cuota, solo teniendo en cuenta los créditos, según el porcentaje que realmente uses. Los «créditos aprovechables» son supuestos de ejemplo:

    Tarjeta (cuota; créditos supuestos)Usas el 100 %Usas el 50 %Usas el 20 %
    Venture X (395 USD; 400 USD: 300 de viaje + 100 de millas)− 5 USD195 USD315 USD
    Sapphire Reserve (795 USD; 550 USD: 300 de viaje + 250 de hoteles)245 USD520 USD685 USD
    Amex Platinum (895 USD; 1.400 USD en créditos)− 505 USD195 USD615 USD

    La lectura correcta:

    1. Con la Venture X, un crédito genérico de viaje y unas millas cubren casi toda la cuota si reservas viajes por su portal, que es la condición clave.
    2. Con la Platinum, el resultado cambia drásticamente según el uso. El − 505 USD del 100 % es teórico: casi nadie aprovecha todos los créditos, que a menudo son mensuales, de comercios concretos y requieren activación. Con el 20 %, el coste neto supera los 600 USD.
    3. Con la Sapphire Reserve, aunque uses todos los créditos supuestos, el coste neto sigue siendo alto: su valor depende de salas, puntos y gasto en las categorías de la tarjeta.

    Qué beneficios valen de verdad

    BeneficioCuándo vale muchoCuándo vale poco
    Crédito de viaje genéricoSi viajas y reservas igualmenteSi exige reservar en un portal con precios peores
    Créditos en comercios concretosSi ya compras allí con regularidadSi tendrías que cambiar de comercio para usarlos
    Salas VIPSi vuelas mucho desde aeropuertos con sala de la redSi tus aeropuertos no tienen sala o viajas poco (ver [enlace: artículo 6])
    Seguros de viaje y alquilerSi los usarías y no tienes otro seguro (ver [enlace: artículo 7])Si ya tienes un seguro mejor o viajas por tu país
    Puntos transferiblesSi dominas los programas de socios y los canjeas bienSi canjeas por efectivo a 1 céntimo
    Estatus en hoteles o alquileresSi viajas mucho por trabajoPara el viajero ocasional
    Programa de viajeros de confianza (Global Entry, TSA PreCheck)Si viajas a EE. UU. a menudoSi ya lo tienes o no viajas

    El punto de equilibrio por gasto

    Otra pieza clave es cuánto más ganas por tus compras respecto a una tarjeta sin cuota. Ejemplo: tu tarjeta sin cuota te da un 2 % y la premium te da puntos que valoras en un equivalente del 3 %. La diferencia es 1 punto porcentual: cada 10.000 USD de gasto aportan 100 USD adicionales.

    Coste neto de la premium (tras créditos)Gasto anual necesario para cubrirlo solo con la recompensa extra
    100 USD10.000 USD
    245 USD24.500 USD
    400 USD40.000 USD
    600 USD60.000 USD

    Si tu gasto anual es inferior y no aprovechas salas ni otros beneficios, la tarjeta premium no se paga sola.

    Veredicto por perfil

    Perfil¿Compensa una premium?Por qué
    Viajero ocasional (2-4 vuelos al año)NoNo recuperas la cuota; mejor una tarjeta sin cuota o de gama media
    Viajero regular (6-12 vuelos, reservas habituales de viaje)Posible con cuota mediaUn crédito genérico de viaje y algunas visitas a salas pueden cubrir la cuota
    Viajero muy frecuente (20 o más vuelos, salas, hoteles)Posible con cuota altaSolo si aprovechas salas, créditos y estatus de verdad
    Familia o pareja que viaja juntaDepende de las reglas de invitadosLos invitados y los usuarios autorizados tienen coste y límites
    Gasto alto en categorías bonificadasA vecesLa recompensa extra puede compensar, compárala con una sin cuota
    Quien no paga el saldo completoNoLos intereses anulan cualquier beneficio
    Residente fuera de EE. UU.Depende del mercadoLas tarjetas citadas pueden no estar disponibles; aplica la misma fórmula a las de tu banco

    Alternativas antes de pagar una cuota alta

    1. Tarjeta de gama media (por ejemplo, una con cuota cercana a 95 USD): suele ofrecer puntos, sin comisión de divisa y algunos seguros, con una fracción del coste.
    2. Tarjeta sin cuota sin comisión de divisa: la mejor base para casi todos ([enlace: artículo 18, mejores tarjetas sin cuota anual]).
    3. Membresía directa de salas, como Priority Pass, si solo te interesan las salas ([enlace: artículo 6]).
    4. Seguro de viaje independiente si quieres cobertura sin cuota anual ([enlace: artículo 7]).
    5. Cambio de producto a una tarjeta del mismo emisor sin cuota, si decides dejar la premium antes de la renovación, para conservar el historial.

    Trampas habituales

    • Gastar de más para «rentabilizar» la tarjeta.
    • Créditos que caducan: muchos son mensuales, trimestrales o anuales y se pierden si no los usas.
    • Cambios de beneficios a mitad de camino. Las condiciones se endurecen con frecuencia (invitados, salas, créditos).
    • Reglas de invitados y usuarios autorizados: pueden tener tarifas aparte.
    • Intereses altos si no pagas el saldo completo.
    • Bonos de bienvenida que exigen gasto mínimo elevado en poco tiempo.
    • Requisitos de aprobación: historial excelente y, a veces, residencia en el país del emisor.

    Cómo decidir en seis pasos

    1. Anota tu gasto anual por categorías (restaurantes, viajes, supermercado, otros).
    2. Lista tus viajes del último año: vuelos, hoteles, aeropuertos, número de visitas a salas posibles.
    3. Lista los créditos de la tarjeta y marca los que habrías usado de todos modos.
    4. Calcula la recompensa adicional frente a tu tarjeta sin cuota actual.
    5. Aplica la fórmula y obtén el coste neto.
    6. Compara con las alternativas (sin cuota, gama media, membresía de salas). Solo si la premium gana con tus datos reales, solicítala.

    Puedes hacerlo con nuestra [enlace: artículo 64, calculadora de valor de puntos y millas] y revisar el resultado cada año antes de la renovación.

    Errores comunes

    • Fiarse del «valor anunciado» y no del uso real.
    • Contar los puntos como dinero a un valor alto sin saber canjearlos.
    • No comparar con la mejor tarjeta sin cuota.
    • Olvidar la cuota del segundo año: el primero puede estar subvencionado por bonos.
    • Mantener la tarjeta por inercia sin recalcular cada año.
    • Olvidar las limitaciones por país de residencia.

    Preguntas frecuentes

    ¿Merece la pena pagar una cuota alta por una tarjeta? Solo si los beneficios que usarías de verdad superan la cuota y lo que ya ganarías con una tarjeta sin cuota. Para la mayoría, no.

    ¿Cuánto debo gastar al año para que compense? Depende de la cuota y de los créditos. Solo con la recompensa extra, con 245 USD de coste neto necesitarías unos 24.500 USD de gasto. Los créditos y las salas pueden reducirlo mucho.

    ¿Son fiables las cifras de «valor total» que anuncian? Son un máximo teórico que suma todos los créditos y beneficios. Tu valor real es lo que usas.

    ¿Qué tarjeta premium tiene mejor relación cuota-valor? Según comparativas de 2026, las de cuota media con un crédito de viaje genérico (como la Venture X) suelen recuperar la cuota con más facilidad; las de cuota alta exigen mucho aprovechamiento.

    ¿Puedo cancelar o cambiar de tarjeta sin perder el historial? Puedes pedir un cambio de producto a una tarjeta sin cuota del mismo emisor, que suele conservar el historial. Pregunta antes de la renovación.

    ¿Y si resido fuera de EE. UU.? Aplica la misma fórmula a las tarjetas de gama alta de tu banco: cuota, créditos, visitas a salas, seguros y comisión de divisa.

    Conclusión

    Una tarjeta premium con cuota alta compensa cuando el valor de lo que usarías de todos modos supera su coste neto, y no cuando el marketing suma todo lo que ofrece. La fórmula es sencilla: cuota menos créditos aprovechables, menos la recompensa extra y los beneficios reales, más los costes ocultos. Si el resultado es positivo, una tarjeta sin cuota o de gama media te sale mejor.

    Sigue con [enlace: artículo 6, mejores tarjetas con acceso a salas VIP], [enlace: artículo 7, tarjetas con seguro de viaje incluido] y [enlace: artículo 18, mejores tarjetas de crédito sin cuota anual].


    Notas del editor (borrar antes de publicar)

    Ficha SEO

    • Keyword principal: tarjeta premium cuota alta merece la pena
    • Keywords secundarias: compensa tarjeta premium, vale la pena Amex Platinum, Venture X vs Sapphire Reserve, cuánto cuesta una tarjeta premium, tarjeta con cuota anual alta
    • URL sugerida: /millas-puntos-cashback/compensa-tarjeta-premium-cuota-alta/
    • Meta título (≤60 caracteres): ¿Compensa una tarjeta premium con cuota alta? Cálculo
    • Meta descripción (≤155 caracteres): Calcula si una tarjeta premium con cuota alta te compensa: fórmula en cinco pasos, ejemplos de Amex Platinum, Sapphire Reserve y Venture X, y veredicto por perfil.
    • Datos estructurados: Article, FAQPage (las 6 preguntas) y BreadcrumbList.
    • Numeración del plan: artículo n.º 19.

    Antes de publicar, verifica y completa (datos muy cambiantes)

    1. Cuotas y créditos. Las cifras (895, 795 y 395 USD; 300 USD de crédito de viaje; 10.000 millas de la Venture X; hasta 500 USD de créditos de hoteles de The Edit; más de 1.400 USD de créditos de la Platinum) proceden de comparativas de 2026. La estructura de los créditos de hoteles de la Sapphire Reserve se describe de forma distinta según la fuente (uno o dos créditos de 250 USD): verifícala en el emisor y añade la fecha.
    2. Valor de las millas. El valor de las 10.000 millas (100 USD o más) depende de cómo se canjeen; las fuentes ofrecen valoraciones distintas. Indica tu criterio.
    3. Créditos «aprovechables» de las tablas. Son supuestos de ejemplo (400, 550 y 1.400 USD); sustitúyelos por una lista de créditos reales de cada tarjeta, marcando cuáles son genéricos y cuáles de comercios concretos.
    4. Cambios de salas e invitados. La restricción de invitados de la Venture X desde el 1 de febrero de 2026 procede de comparativas; confirma con el emisor.
    5. Artículo 6. Esta investigación confirma las cuotas actuales de 895 y 795 USD; actualiza el artículo 6, que daba rangos por discrepancia entre fuentes.
    6. Versión regional. El artículo se centra en EE. UU.; añade ejemplos verificados de tarjetas de gama alta de tu mercado (cuota, visitas a salas, seguros y comisión de divisa).
    7. Afiliación. Revisa los términos de cada programa, que suelen exigir divulgaciones de tasas y condiciones específicas.
    8. Calculadora. Una herramienta de coste neto (cuota, créditos con porcentaje de uso, visitas a salas, gasto) mejora la conversión y atrae enlaces.
    9. Enlaces internos: sustituye cada [enlace: artículo n.º] por la URL final al publicar los artículos 6, 7, 18 y 64.
    10. Autor y revisor: completa los perfiles con credenciales reales (contenido financiero, YMYL).

    POR FREDDY GALARZA T.
  • Mejores tarjetas de crédito sin cuota anual

    Mejores tarjetas de crédito sin cuota anual

    Divulgación: algunos enlaces de esta página pueden ser de afiliación. Si solicitas una tarjeta a través de ellos, podemos recibir una comisión sin coste adicional para ti. Eso no altera el análisis. Las tarjetas de crédito conllevan intereses altos si no pagas el saldo completo cada mes. Esta guía es informativa y no constituye asesoramiento financiero personalizado.

    Las tarjetas premium con cuotas de cientos de dólares copan los titulares, pero para la mayoría de la gente la mejor tarjeta es la que no cuesta nada tener. Una tarjeta sin cuota anual no te obliga a «rentabilizar» nada, y las mejores ofrecen recompensas sólidas, sin riesgo de pagar por beneficios que nunca usarás.

    Hay una trampa, y es la que más dinero cuesta a los viajeros: la mayoría de las tarjetas sin cuota cobran un 3 % por cada compra en el extranjero. Una tarjeta «gratis» que te cobra 90 USD por cada 3.000 USD gastados en un viaje deja de ser gratis. En esta guía te mostramos las mejores opciones, cuáles sirven para viajar y cuáles no, y cómo elegir según lo que gastas.

    Respuesta rápida: qué tarjeta sin cuota elegir según lo que necesitas

    Si lo que quieres es…Opción más citada (EE. UU.)Por qué
    Una sola tarjeta para viajar y para el día a díaWells Fargo Autograph o Capital One QuicksilverSin cuota y sin comisión de divisa
    Recompensa plana y sencilla en casaCiti Double Cash o Wells Fargo Active Cash2 % en todo, pero con comisión de divisa del 3 %
    Gastar mucho en restaurantes y farmaciasChase Freedom Unlimited3 % en esas categorías y 1,5 % en el resto
    Recompensas por categorías variablesChase Freedom Flex o Discover it Cash BackHasta 5 % en categorías rotativas, con activación trimestral
    Una tarjeta de viajes sin pagar cuotaCapital One VentureOne o Bank of America Travel RewardsSin cuota y sin comisión de divisa

    La combinación que muchos usuarios eligen: una tarjeta de recompensa plana del 2 % para el gasto en casa y una tarjeta sin comisión de divisa para cualquier compra en el extranjero. Con ambas, no pagas cuota y no pagas comisión de divisa.

    Qué significa realmente «sin cuota anual»

    Una tarjeta sin cuota anual no cobra una tarifa fija por tenerla. Pero eso no significa que no tenga costes. Estas son las trampas más comunes:

    TrampaEn qué consisteCómo evitarla
    Comisión de divisaMuchas tarjetas sin cuota cobran un 3 % por transacción extranjeraElige una sin comisión de divisa si viajas
    Cuota «condicionada»Es gratis solo si gastas un mínimo, domicilias la nómina o la usas un número de vecesLee las condiciones y calcula si las cumplirás
    Primer año gratisA partir del segundo año se cobra cuotaRevisa el coste del segundo año y la política de cancelación
    Intereses altosSin cuota no quiere decir sin coste: si no pagas el saldo, los intereses anulan cualquier recompensaPaga el saldo completo cada mes
    Bono de bienvenida que empuja a gastar de másExigen un gasto mínimo en los primeros mesesNo gastes por conseguir el bono
    Recompensas con letra pequeñaTopes por categoría, activación trimestral, valor distinto según cómo canjeesLee las condiciones y el valor real de los puntos

    Para entender bien el coste de las divisas, lee [enlace: artículo 1, mejores tarjetas sin comisión por cambio de divisa] y [enlace: artículo 3, qué es el DCC].

    Qué mirar en una tarjeta sin cuota

    1. Comisión de divisa: 0 % si viajas o compras fuera; 3 % es aceptable solo si no sales de tu país.
    2. Recompensa real: porcentaje de devolución o valor del punto, y si hay topes.
    3. Tus categorías de gasto: una tarjeta con 3 % en restaurantes solo es mejor si comes fuera con frecuencia.
    4. Facilidad de canje: el efectivo es más sencillo que los puntos transferibles.
    5. Aceptación en el extranjero: algunas redes tienen aceptación limitada fuera de su país de origen.
    6. Requisitos de aprobación: las tarjetas de viaje sin comisión suelen exigir un historial de crédito bueno (en EE. UU., en torno a una puntuación de 670 o más, según guías de 2026).
    7. Seguros y beneficios: protección de compras, seguros de viaje y alquiler (ver [enlace: artículo 7]).
    8. Tipo de interés (APR): importante solo si puedes llegar a no pagar el saldo completo.

    Las tarjetas sin cuota más citadas (Estados Unidos)

    Las cifras proceden de comparativas de 2026. Las condiciones, los bonos de bienvenida y las comisiones cambian con frecuencia: confirma siempre los datos actuales en la web del emisor.

    TarjetaCuotaRecompensa principalComisión de divisaIdeal para
    Wells Fargo Autograph0 USD3x en restaurantes, viajes, gasolina, transporte, streaming y telefonía; 1x en el restoSin comisiónQuien viaja y también gasta mucho en esas categorías
    Capital One Quicksilver0 USD1,5 % en todoSin comisiónUna tarjeta sencilla para casa y para viajar
    Capital One VentureOne0 USDMillas por cada compraSin comisiónViajeros que quieren millas sin pagar cuota
    Bank of America Travel Rewards0 USDRecompensa plana para viajesSin comisiónClientes del banco
    Discover it Miles / Cash Back0 USDMillas o cashback con categorías rotativasSin comisiónAceptación limitada fuera de EE. UU.: lleva un respaldo
    Citi Double Cash0 USD2 % (1 % al comprar y 1 % al pagar)3 %Gasto en casa
    Wells Fargo Active Cash0 USD2 % en todo3 %Gasto en casa
    Chase Freedom Unlimited0 USD1,5 % general, 3 % en restaurantes y farmacias3 %Gasto en casa con muchas comidas fuera
    Chase Freedom Flex / Citi Custom Cash0 USDHasta 5 % en categorías rotativas o en tu categoría principal3 %Quien optimiza por categorías

    Las fuentes de 2026 coinciden en que la mayoría de las tarjetas sin cuota cobran un 3 % por operaciones en el extranjero, mientras que Capital One se destaca por no cobrar comisión de divisa en sus tarjetas. Si alguna de las condiciones de esta tabla es clave para ti, vérificala antes de solicitar.

    Cuánto vale cada una: un ejemplo con números

    Supongamos un gasto anual de 12.000 USD (de los cuales 3.000 USD son compras en el extranjero), y las categorías siguientes: un 40 % del gasto en restaurantes, gasolina y transporte, y un 20 % en restaurantes y farmacias. Valor de un punto: 1 centavo. Cifras orientativas con supuestos declarados:

    TarjetaRecompensa anual estimadaComisión de divisa en 3.000 USD en el extranjeroResultado neto aproximado
    Citi Double Cash (2 %)240 USD90 USD (3 %)≈ 150 USD
    Wells Fargo Autograph (3x en 40 % del gasto, 1x en el resto)4.800 × 3 % = 144 USD + 7.200 × 1 % = 72 USD = 216 USD0 USD≈ 216 USD
    Capital One Quicksilver (1,5 %)180 USD0 USD≈ 180 USD
    Chase Freedom Unlimited (3 % en 20 %, 1,5 % en el resto)2.400 × 3 % = 72 USD + 9.600 × 1,5 % = 144 USD = 216 USD90 USD (3 %)≈ 126 USD

    La lección es doble:

    1. Una tarjeta del 2 % puede quedar por detrás de una del 1,5 % o del 3x en cuanto gastas fuera, por la comisión de divisa.
    2. La mejor combinación puede ser usar la del 2 % para el gasto en casa y la tarjeta sin comisión para el extranjero: en este ejemplo, 9.000 USD × 2 % = 180 USD más 3.000 USD con la tarjeta sin comisión (por ejemplo, al 1,5 %: 45 USD) = ≈ 225 USD, sin pagar comisiones de divisa.

    Puedes hacer este cálculo con tus datos en [enlace: artículo 63, calculadora de comisiones al viajar].

    Y fuera de Estados Unidos: cómo funciona el «sin cuota»

    Si resides en España, Latinoamérica u otra región, las tarjetas anteriores no suelen estar disponibles. El mercado local tiene sus propias reglas, y el «sin cuota» suele venir con condiciones:

    • Cuota cero condicionada: gratis si gastas un mínimo anual, recibes la nómina en el banco o usas la tarjeta con cierta frecuencia.
    • Primer año gratis: luego se cobra una cuota. Anota la fecha y decide antes de renovarla.
    • Tarjetas de neobancos y bancos digitales: muchas son gratuitas, a menudo de débito o de crédito con límite bajo, y algunas sin comisión de divisa.
    • Tarjetas de crédito de bancos tradicionales: pueden tener cuota baja, comisiones de divisa del 2-4 % y condiciones de renovación.

    Preguntas para hacer a tu banco antes de contratar:

    1. ¿La cuota es cero siempre o solo bajo condiciones? ¿Cuáles?
    2. ¿Qué comisión de divisa aplica y cómo se calcula el tipo de cambio?
    3. ¿Qué comisión tienen los adelantos de efectivo?
    4. ¿Qué tipo de interés se aplica si pago a plazos?
    5. ¿Qué seguros y protecciones incluye?

    Para un tratamiento más detallado por país, consulta [enlace: artículos 53 a 57, mejores tarjetas por país].

    Qué tarjeta sin cuota elegir según tu perfil

    PerfilOpción recomendadaPor qué
    Viajas al extranjero varias veces al añoUna tarjeta sin comisión de divisaEvitas el 3 % en cada compra
    Gastas casi todo en tu paísUna tarjeta de recompensa plana del 2 %Sencillez y mejor retorno
    Comes fuera con mucha frecuenciaUna tarjeta con categoría de restaurantesRetorno más alto en esa categoría
    Quieres construir historial de créditoUna tarjeta para empezar sin cuota (a menudo asegurada)Reportan a las agencias de crédito
    Eres extranjero o no tienes historialUna tarjeta asegurada o cuenta multidivisa para empezarMira [enlace: artículos 21 y 24]
    Prefieres no endeudarteDébito o cuenta multidivisaSin intereses

    Estrategia recomendada: dos tarjetas y una regla

    1. Una tarjeta para el gasto en casa (la que mejor te pague según lo que gastas).
    2. Una tarjeta sin comisión de divisa para el extranjero (crédito sin cuota o cuenta multidivisa).
    3. Una de respaldo de otra red (Visa y Mastercard).
    4. La regla: paga el saldo completo cada mes. Si no puedes, usa débito.

    Errores comunes

    • Usar una tarjeta con comisión del 3 % en el extranjero porque «no tiene cuota».
    • Gastar de más para conseguir el bono de bienvenida.
    • Perseguir el 5 % de categorías rotativas sin acordarte de activarlas cada trimestre.
    • Cerrar la tarjeta más antigua, lo que puede reducir la longitud de tu historial.
    • Olvidar que «sin cuota» no es lo mismo que «sin intereses».
    • Solicitar varias tarjetas seguidas. Cada consulta puede afectar temporalmente a tu puntuación.
    • No revisar las condiciones tras el primer año.

    Preguntas frecuentes

    ¿Cuál es la mejor tarjeta de crédito sin cuota anual? Depende de tu uso. Para viajar, una sin comisión de divisa (por ejemplo, Wells Fargo Autograph o Capital One Quicksilver, en EE. UU.); para el gasto en casa, una de recompensa plana del 2 %.

    ¿Las tarjetas sin cuota cobran comisión por compras en el extranjero? Muchas sí, normalmente un 3 %. Algunas no, y son las que debes elegir si viajas. Comprueba el contrato.

    ¿Se puede conseguir una tarjeta sin cuota siendo extranjero? Es posible, pero depende del emisor y de tu historial. Una cuenta multidivisa o una tarjeta asegurada puede ser un buen primer paso (ver [enlace: artículo 21]).

    ¿Merece la pena una tarjeta con cuota frente a una sin cuota? Solo si usas los beneficios por encima de la cuota. Lo analizamos en [enlace: artículo 19, ¿compensa una tarjeta premium con cuota alta?].

    ¿Qué es mejor: cashback o puntos? El cashback es más sencillo. Los puntos pueden valer más si los transfieres a programas de viaje, pero requieren más conocimiento ([enlace: artículo 11, guía de millas y puntos]).

    ¿Cerrar una tarjeta sin cuota perjudica? Puede afectar a tu historial y a tu límite total. Si no te cobra cuota, suele ser mejor conservarla y usarla de vez en cuando.

    Conclusión

    Para la mayoría de las personas, una buena tarjeta sin cuota anual vale más que una premium cara. La clave está en mirar la comisión de divisa si viajas, elegir la recompensa que encaja con tu gasto y no confundir «gratis» con «sin coste». La fórmula más eficiente: una tarjeta para el gasto en casa, otra sin comisión de divisa para el extranjero y la regla de pagar siempre el saldo completo.

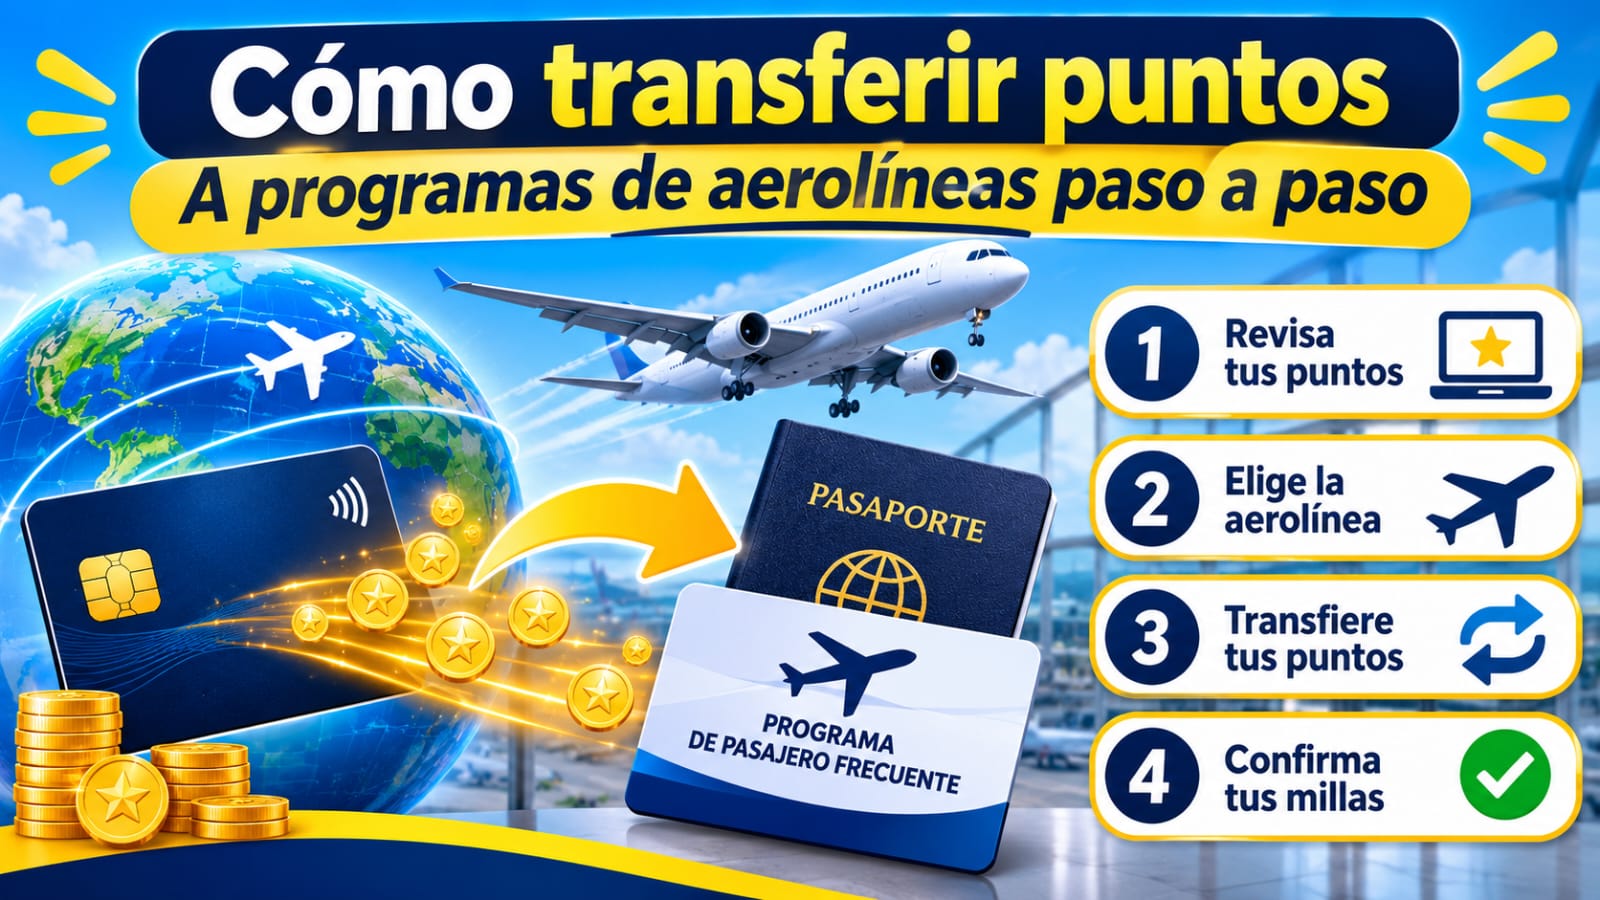
  • Cómo transferir puntos a programas de aerolíneas paso a paso

    Cómo transferir puntos a programas de aerolíneas paso a paso

    La transferencia de puntos es el movimiento que convierte los puntos de tu tarjeta en millas de una aerolínea. Es donde se consigue el mayor valor, pero también donde se cometen los errores más caros, porque casi siempre es irreversible. Si transfieres sin comprobar antes la disponibilidad, puedes quedarte con millas que no puedes usar. Esta guía te explica el proceso completo, paso a paso, y los controles que conviene hacer antes de pulsar el botón.

    Aviso: este artículo es informativo y no constituye asesoramiento financiero. Los programas, socios, ratios de transferencia y plazos cambian con frecuencia y dependen del país y del emisor. Comprueba siempre las condiciones vigentes en la web oficial de tu banco y de la aerolínea. Algunos enlaces del sitio pueden ser de afiliación.

    Qué es una transferencia de puntos y cuándo hacerla

    Muchos programas de tarjeta permiten mover tus puntos a programas de aerolíneas y hoteles socios, normalmente a razón de 1 a 1. Así puedes esperar a encontrar un vuelo que valga la pena y entonces convertir los puntos en millas.

    La regla de oro es esta: no transfieras hasta que hayas confirmado que el vuelo que quieres está disponible para canje y has calculado que el valor merece la pena. Mientras los puntos estén en tu banco, conservas toda la flexibilidad. Una vez en la aerolínea, no puedes devolverlos.

    Antes de empezar: lo que necesitas tener claro

    • Un destino y unas fechas concretas. Transferir «por si acaso» es una mala idea.
    • Los puntos suficientes en tu programa bancario.
    • Una cuenta en el programa de la aerolínea, con el mismo nombre que figura en tu cuenta bancaria.
    • Margen de tiempo. Algunas transferencias son instantáneas y otras tardan días.

    Paso 1: define el viaje y el precio en efectivo

    Antes de pensar en puntos, decide ruta, fechas y clase, y mira cuánto cuesta el billete en efectivo. Ese precio es tu referencia para calcular el valor del canje más adelante.

    Paso 2: comprueba qué aerolíneas son socias de tu programa

    Cada banco tiene su propia lista de socios, y esa lista varía según el país y la tarjeta. Un socio disponible en EE. UU. puede no estarlo en España o en México. Mira la lista oficial de tu banco, no la de una web de terceros.

    Recuerda también que puedes volar en una aerolínea usando las millas de otro programa del mismo grupo o alianza. Por ejemplo, a veces es mejor reservar un vuelo de una aerolínea con las millas de su socia, porque piden menos puntos o menos tasas. Por eso conviene comparar varios programas para la misma ruta.

    Paso 3: abre una cuenta en el programa de la aerolínea

    Es gratuito y suele llevar pocos minutos. Dos precauciones:

    • El nombre debe coincidir exactamente con el de tu cuenta bancaria y tu documento de viaje. Si no, la transferencia puede rechazarse o crear problemas al reservar.
    • Guarda tu número de socio, porque lo necesitarás para la transferencia.

    Paso 4: comprueba que hay asientos disponibles para canje

    Este es el paso que más gente se salta y el que más dolores de cabeza evita. Los asientos de canje son un cupo limitado, distinto de los asientos que se venden en efectivo.

    • Busca el vuelo en la web de la aerolínea donde piensas canjear, marcando la opción de canje con millas.
    • Anota cuántas millas piden y cuánto pagarías en tasas e impuestos.
    • Algunos programas permiten retener un asiento temporalmente mientras haces la transferencia; comprueba si el tuyo ofrece esa opción y en qué condiciones.

    La disponibilidad puede cambiar en cuestión de horas, así que no dejes pasar mucho tiempo entre la comprobación y la transferencia.

    Paso 5: calcula el valor por milla

    Usa la fórmula que explicamos en nuestra guía de millas y puntos para principiantes:

    Valor por milla (centavos) = (precio en efectivo − tasas que pagas) ÷ millas necesarias × 100

    Ejemplo: un billete cuesta 700 USD en efectivo. Te piden 40.000 millas y 60 USD de tasas.

    (700 − 60) ÷ 40.000 = 0,016 → 1,6 centavos por milla

    Compara ese resultado con los valores de nuestra tabla por programa y con tu alternativa en efectivo o cashback. Si el valor es alto, adelante; si es bajo, quizá sea mejor pagar en efectivo y conservar los puntos.

    Paso 6: mira si hay un bono de transferencia

    De vez en cuando, los bancos ofrecen bonos de transferencia hacia determinadas aerolínea, por ejemplo un 20 % o un 30 % extra durante unas semanas. Eso significa que por cada 1.000 puntos que transfieres, recibes 1.200 o 1.300 millas.

    A mediados de noviembre de 2026, por ejemplo, algunos bancos estadounidenses tenían bonos de este tipo hacia programas como Virgin Atlantic Flying Club, Flying Blue o Avios. Estas promociones caducan, así que comprueba siempre las vigentes en la web de tu banco.

    Si tu viaje no tiene prisa, esperar un bono puede ahorrarte miles de puntos. Si el asiento está disponible hoy y quizá no lo esté mañana, mejor no arriesgar.

    Cuántos puntos transferir con un bono: divide las millas que necesitas entre el factor del bono. Si necesitas 30.000 millas y el bono es del 30 %, 30.000 ÷ 1,3 = 23.077 puntos. Como muchos programas transfieren en múltiplos de 1.000, tendrías que enviar 24.000 puntos y recibirías 31.200 millas.

    [AÑADE AQUÍ tu experiencia personal]: cuenta tu primera transferencia, cuánto tardó en llegar y si te encontraste algún problema. Los casos reales dan mucha confianza al lector.

    Paso 7: comprueba el ratio y haz la transferencia

    El ratio no siempre es 1 a 1. Depende del programa, del socio y a veces del tipo de tarjeta. Algunos ejemplos reales de noviembre de 2026:

    SituaciónQué ocurre
    Transferencia normal a la mayoría de aerolínea1.000 puntos = 1.000 millas
    Bono de transferencia del 35 % (a Marriott, hasta el 10 de diciembre)1.000 puntos = 1.350 puntos del programa de destino
    Transferencia a Cathay con un 10 % de bono1.000 puntos = 1.100 millas con una tarjeta que desbloquea el 1:1, o 770 con otras tarjetas
    Transferencia de Chase a HyattRatio de 4:3 para algunos titulares de tarjeta

    Como ves, la misma operación puede dar resultados muy distintos según tu tarjeta. Lee el ratio y la cantidad que recibirás en la pantalla de confirmación antes de aceptar.

    Al transferir, normalmente tendrás que:

    1. Entrar en el portal de tu banco o programa de recompensas.
    2. Elegir la opción de transferir puntos y seleccionar la aerolínea de destino.
    3. Introducir tu número de socio del programa de la aerolínea.
    4. Indicar la cantidad de puntos (respetando el mínimo y el múltiplo exigidos).
    5. Revisar el resumen y confirmar.

    Algunos programas cobran una pequeña comisión por ciertas transferencias; revisa si aplica en tu caso.

    Paso 8: confirma que las millas han llegado y reserva

    Muchas transferencias se completan al instante, pero algunas aerolínea tardan días o incluso semanas en recibir los puntos. Revisa tu cuenta de la aerolínea hasta que veas las millas.

    Cuando lleguen, reserva de inmediato el vuelo que habías comprobado. Comprueba que el número de millas, las tasas y los datos del pasajero son correctos antes de confirmar.

    Paso 9: guarda los comprobantes

    Guarda la captura de la confirmación de la transferencia, el correo de la aerolínea y el localizador de la reserva. Si algo falla, los necesitarás para reclamar.

    Qué hacer si los puntos no llegan

    1. Espera el plazo indicado por el banco y por la aerolínea.
    2. Revisa que el número de socio y el nombre coinciden. Un error aquí es la causa más frecuente.
    3. Contacta con el banco si ha pasado el plazo y aporta tu comprobante.
    4. Si hace falta, contacta también con la aerolínea con el número de referencia de la transferencia.
    5. No intentes transferir otra vez hasta aclarar qué ha pasado.

    Errores frecuentes

    1. Transferir sin comprobar la disponibilidad. Es el error más caro y no tiene vuelta atrás.
    2. Transferir de más. Envía solo los puntos que necesitas; las millas sobrantes quedan atrapadas en esa aerolínea.
    3. Olvidar las tasas. Un canje que parece barato puede tener recargos altos.
    4. No coincidir el nombre entre cuenta bancaria y programa de la aerolínea.
    5. Usar sitios no oficiales para transferir o pedir datos. Entra siempre desde la web o la app oficial de tu banco.
    6. Dejar pasar los plazos de caducidad. Algunos programas hacen caducar las millas por inactividad.
    7. No revisar los cambios. Los ratios y los precios de canje cambian; comprueba la información actual cada vez.

    Preguntas frecuentes

    ¿Se puede deshacer una transferencia de puntos? Normalmente no. Por eso es fundamental comprobar antes la disponibilidad y el valor.

    ¿Cuánto tardan en llegar los puntos? Muchas transferencias son instantáneas, pero algunas aerolíneas tardan días o hasta semanas. Consulta el plazo indicado en tu banco.

    ¿Puedo transferir a la cuenta de otra persona? Depende del programa. En muchos casos, la cuenta de destino debe estar a tu nombre; mira las condiciones de tu emisor.

    ¿Las millas transferidas caducan? Depende de la aerolínea. Algunas las hacen caducar tras un periodo de inactividad y otras no.

    ¿Vale la pena esperar a un bono de transferencia? Si tu viaje es flexible, a menudo sí. Si el asiento está disponible ahora y puede desaparecer, no merece la pena arriesgar.

    ¿Funciona igual en Europa y Latinoamérica? El proceso es parecido, pero los socios, los ratios y los plazos varían mucho según el banco y el país. Consulta siempre las condiciones locales.

    Conclusión

    Transferir puntos a una aerolínea es sencillo si sigues el orden correcto: primero el viaje, luego la disponibilidad, después el cálculo del valor, y solo al final la transferencia. Cuanto más prudente seas con los tres primeros pasos, menos probabilidades tendrás de arrepentirte del último.

    Si aun estás empezando, vuelve a nuestra guía de millas y puntos para principiantes y a la tabla de valor por programa.

  • Millas vs. cashback: qué te conviene según tu gasto mensual

    Millas vs. cashback: qué te conviene según tu gasto mensual

    La pregunta es casi inevitable cuando empiezas a optimizar tus tarjetas: ¿me quedo con el cashback, que es simple y seguro, o doy el salto a las millas y los puntos, que pueden valer más pero exigen más trabajo? La respuesta honesta es que depende de cuánto gastas al mes, de cuánto viajas y de cuánto esfuerzo estás dispuesto a dedicar. En esta guía te damos los números para decidir y un método para hacer tu propia cuenta.

    Aviso: este artículo es informativo y no constituye asesoramiento financiero. Los ejemplos numéricos son hipotéticos y usan supuestos que debes adaptar a tu caso. Las condiciones de las tarjetas y programas cambian con frecuencia y varían según el país. Algunos enlaces del sitio pueden ser de afiliación.

    La diferencia de fondo: valor fijo contra valor variable

    El cashback tiene un valor conocido: si recibes un 2 %, cada 100 USD gastados te devuelven 2 USD, siempre. No hay que calcular nada ni esperar a una oferta.

    Las millas y los puntos tienen un valor que depende de cómo los canjees. En nuestra tabla por programa vimos que, según las valoraciones de noviembre de 2026 de The Points Guy, los puntos transferibles se mueven entre 1,6 y 2,2 centavos por punto, y las millas de aerolínea entre 0,8 y 1,65. Pero esos son valores de canjes razonables: con un mal canje puedes quedarte en 1 centavo o menos.

    Por eso la comparación siempre es la misma: ¿el valor extra que puedo sacar de los puntos compensa el trabajo, la cuota y el riesgo?

    Cuándo gana cada uno: el punto de equilibrio

    Para que las millas ganen al cashback deben cumplirse dos condiciones:

    1. El valor por punto debe ser claramente superior al del cashback.
    2. El gasto debe ser suficiente para cubrir la cuota anual, si la tarjeta de puntos la tiene.

    Ahora lo vemos con números. Supongamos esto (todo es hipotético):

    • Tarjeta A: cashback del 2 % sin cuota anual.
    • Tarjeta B: tarjeta de puntos que da 2 puntos por dólar, con cuota de 95 USD al año.
    • Calculamos tres escenarios de canje: puntos a 1 centavo (mal canje), a 1,5 centavos (canje conservador) y a 2 centavos (buen canje).
    Gasto mensualGasto anualCashback 2 %Puntos a 1 centavo (neto de cuota)Puntos a 1,5 centavos (neto de cuota)Puntos a 2 centavos (neto de cuota)
    500 USD6.000 USD120 USD25 USD85 USD145 USD
    1.000 USD12.000 USD240 USD145 USD265 USD385 USD
    2.000 USD24.000 USD480 USD385 USD625 USD865 USD
    3.000 USD36.000 USD720 USD625 USD985 USD1.345 USD

    Cifras netas: valor de los puntos menos la cuota de 95 USD. No incluyen bonos de bienvenida.

    Qué nos dice esta tabla:

    • Si canjeas a 1 centavo, el cashback gana siempre. Los puntos solo ofrecen más si los canjeas bien.
    • Con un canje conservador de 1,5 centavos, el punto de equilibrio está en unos 800 USD al mes. A 500 USD mensuales el cashback sigue ganando (120 contra 85); a 1.000 USD ya gana la tarjeta de puntos (265 contra 240).
    • Con un buen canje de 2 centavos, el punto de equilibrio baja a unos 400 USD al mes, porque la ventaja por dólar gastado es mayor.
    • A partir de 2.000 USD al mes, la diferencia se vuelve grande si sabes canjear bien.

    La cuenta del punto de equilibrio es sencilla: cuota anual ÷ diferencia de porcentaje. Con una cuota de 95 USD y una diferencia del 1 % (3 % contra 2 %), necesitas gastar 9.500 USD al año, unos 790 al mes. Con una diferencia del 2 % (4 % contra 2 %), bastan 4.750 USD al año, unos 400 al mes.

    [AÑADE AQUÍ tu experiencia personal]: cuéntanos con qué tarjeta empezaste, cuánto gastabas al mes y si cambiaste de cashback a puntos (o al revés). Los casos reales hacen mucho más creible la tabla.

    Lo que la tabla no muestra

    Los números no cuentan toda la historia. Hay costes y riesgos que no aparecen en una hoja de cálculo:

    • Tiempo y esfuerzo. Canjear bien exige buscar disponibilidad, comparar precios, calcular el valor por punto y a veces esperar a un bono de transferencia.
    • Devaluaciones. Los programas pueden subir los puntos que piden por un canje, a veces sin avisar. Un cashback también puede bajar de tasa, pero su valor por unidad no cambia.
    • Tasas e impuestos. En muchos billetes pagados con millas sigues pagando tasas, y algunas aerolíneas cobran recargos altos.
    • Disponibilidad. Los asientos de canje en rutas y fechas populares pueden agotarse.
    • Caducidad y cierre de cuentas. Algunos puntos caducan por inactividad.

    A cambio, los puntos ofrecen algo que el cashback no puede dar: la posibilidad de volar en clase business o alojarte en hoteles caros por una fracción de su precio en efectivo.

    Cuándo te conviene el cashback

    El cashback suele ser la mejor opción si:

    • Gastas poco o moderadamente con tarjeta (por debajo de unos 800 USD al mes).
    • Viajas pocas veces al año y casi siempre en turista con billetes baratos.
    • No quieres dedicar tiempo a aprender programas de fidelidad.
    • Vives en un país con pocas tarjetas de puntos transferibles o con tasas de recompensa bajas, como ocurre en buena parte de Europa y el Reino Unido, donde el margen de los bancos para financiar recompensas es menor.
    • Valoras la certeza de saber exactamente qué ganas.

    Cuándo te conviene más millas y puntos

    Las millas y los puntos suelen compensar si:

    • Gastas a partir de 1.000 USD al mes o más con tarjeta.
    • Viajas con frecuencia y tienes flexibilidad de fechas y rutas.
    • Te interesa la clase business o los hoteles de gama alta, donde el valor por punto suele ser mayor.
    • Tienes acceso a una tarjeta de puntos transferibles en tu país y a programas con socios que te sirven.
    • Estás dispuesto a calcular el valor de cada canje y a esperar la oportunidad adecuada.

    La opción híbrida

    No tienes que elegir uno solo. Mucha gente combina:

    • Una tarjeta de cashback de tasa fija para el gasto del día a día.
    • Una tarjeta de puntos para las categorías donde multiplica más, como restaurantes, supermercados o viajes.

    Así obtienes un buen valor sin complicarte demasiado. Lo vemos en detalle en nuestras comparativas de cashback y de tarjetas con más puntos en restaurantes y supermercados.

    El factor viajero global

    Si viajas o vives en varios países, hay tres cosas que cambian la comparación:

    1. La comisión por divisa. Una tarjeta con un 3 % de comisión por compras en el extranjero se come buena parte de un 2 % de cashback o de un 2x en puntos. Para pagar fuera, prioriza tarjetas sin comisión, como explicamos en nuestra guía de las mejores tarjetas sin comisión por cambio de divisa.
    2. La disponibilidad. Muchas de las mejores tarjetas de puntos están pensadas para residentes con historial crediticio local. Si eres extranjero, mira antes cómo conseguir una tarjeta siendo extranjero o no residente.
    3. El valor local. Un punto puede valer más o menos según los precios de los vuelos en tu región. Calcula con tus precios reales.

    Test rápido: ¿cashback o millas?

    Responde estas cinco preguntas:

    1. ¿Gastas más de 1.000 USD (o su equivalente) al mes con tarjeta?
    2. ¿Viajas al menos dos o tres veces al año?
    3. ¿Tienes flexibilidad de fechas y destinos?
    4. ¿Disfrutas comparando precios y calculando canjes?
    5. ¿Puedes acceder a una tarjeta de puntos transferibles en tu país?

    Si respondiste que sí a cuatro o cinco, las millas probablemente te compensen. Si fueron dos o menos, el cashback es más sensato. Con tres, la opción híbrida suele ser la mejor.

    Errores frecuentes al decidir

    1. Elegir millas por moda. Si no vas a canjear bien, el cashback te dará más.
    2. Ignorar la cuota anual. Una cuota alta con poco gasto te hace perder dinero.
    3. Gastar de más para sumar puntos. El objetivo es ganar con el gasto que ya tienes.
    4. Acumular sin plan. Los puntos sin objetivo pueden devaluarse o caducar.
    5. Pagar intereses. Un solo mes de intereses borra meses de recompensas, tanto en cashback como en puntos.
    6. No revisar cada año. Las tasas, los topes y las valoraciones cambian; revisa tu elección al menos una vez al año.

    Preguntas frecuentes

    ¿Qué es mejor, millas o cashback? Depende de tu gasto, de cuánto viajas y de tu disposición a optimizar. Con gasto bajo y pocos viajes, suele ganar el cashback; con gasto alto y viajes frecuentes, las millas pueden dar más.

    ¿A partir de qué gasto mensual compensan las millas? En nuestro ejemplo hipotético, entre unos 400 y 800 USD al mes, según el valor que saques por punto. Haz la cuenta con tu tarjeta y tus canjes.

    ¿Puedo cambiar de cashback a millas más adelante? Sí. Es una decisión reversible. Muchas personas empiezan con cashback y pasan a puntos cuando ganan experiencia.

    ¿Los puntos pueden perder valor? Sí. Los programas pueden devaluarse o cambiar sus tablas de canje sin previo aviso.

    ¿Y si vivo en Europa o el Reino Unido? Las tasas de recompensa suelen ser más bajas, así que el beneficio depende más de bonos de bienvenida, programas de aerolínea y de si la tarjeta tiene cuota.

    Conclusión

    El cashback es la opción segura: simple, predecible y sin riesgo de devaluación. Las millas y los puntos ofrecen más techo, pero solo compensan si gastas lo suficiente, sabes canjear y la cuota no se come la ventaja. Haz la cuenta con tus números, usa la tabla de este artículo como guía y recuerda que puedes combinar las dos cosas.

    El siguiente paso natural es aprender a conseguir bonos de bienvenida sin gastar de más, que pueden cambiar mucho el resultado de esta comparación.

  • Tarjetas con más puntos en restaurantes y supermercados: comparativa internacional

    Tarjetas con más puntos en restaurantes y supermercados: comparativa internacional

    Restaurantes y supermercados son, para la mayoría de las personas, los dos gastos más constantes del mes. Por eso son las categorías donde más compensa tener una tarjeta que multiplique los puntos: si ya vas a gastar ahí, cada compra puede devolverte entre un 2 % y un 8 %, o incluso nada si eliges mal. En esta comparativa te explicamos qué mirar, qué tarjetas destacan en Estados Unidos, Reino Unido y México, y cómo hacer la cuenta con tu gasto real.

    Aviso: este artículo es informativo y no constituye asesoramiento financiero. Las tasas, topes, cuotas y beneficios cambian con frecuencia y dependen del país y de tu perfil crediticio. Los ejemplos de tarjetas son ilustrativos: comprueba siempre las condiciones vigentes en la web oficial del emisor. Algunos enlaces del sitio pueden ser de afiliación.

    Qué debes mirar antes de elegir

    El multiplicador que aparece en grande (4x, 3x, 6 %) es solo el principio. Estos seis puntos marcan la diferencia real:

    1. El tope anual. Muchas tarjetas aplican la tasa alta solo hasta cierto gasto al año (por ejemplo, 25.000 USD en supermercados) y después bajan a la tasa base.
    2. Qué cuenta como «supermercado» o «restaurante». Los emisores se basan en el código de categoría del comercio. Las grandes superficies, los clubes de compra y algunas tiendas online suelen quedar fuera, y el delivery no siempre cuenta como restaurante.
    3. Dónde se aplica. En muchas tarjetas el bono de restaurantes vale en todo el mundo, pero el de supermercados solo en tu país. Si viajas, esto cambia mucho el valor.
    4. Cuánto vale cada punto. Un 4x en puntos que valen 1 centavo es peor que un 3x en puntos que valen 2. Lo desarrollamos en nuestra guía del valor de las millas y puntos.
    5. La cuota anual. Una tarjeta con cuota solo compensa si el extra que ganas supera con holgura lo que pagas.
    6. La comisión por compras en el extranjero y la aceptación. Si viajas, que no cobre comisión por divisa y que la red (Amex, Visa, Mastercard) se acepte donde vas.

    Comparativa: tarjetas destacadas por región

    La tabla resume ejemplos representativos. No es una recomendación personalizada.

    RegiónTarjetaRestaurantesSupermercadosCuota anual
    EE. UU.American Express Gold4x en todo el mundo (hasta 50.000 USD al año)4x en supermercados de EE. UU. (hasta 25.000 USD al año)325 USD
    EE. UU.Chase Sapphire Preferred3x3x en supermercados online95 USD
    EE. UU.Chase Sapphire Reserve3x en todo el mundoNo es su fuerte795 USD
    EE. UU.Blue Cash Preferred (Amex)Tasa baseHasta 6 % en supermercados de EE. UU.0 USD el primer año; luego 95 USD
    EE. UU.Capital One SavorCashback de nivel alto en restaurantesCashback en supermercados0 USD
    Reino UnidoAmex NectarAlrededor del 1 % en todoAlrededor del 1 % en todoGratuita el primer año; luego unas 30 £
    Reino UnidoThe Partnership Card0,1 % fuera de la cadena1,25 % en John Lewis y Waitrose0 £
    MéxicoThe Gold Card (American Express)Bonificaciones anuales en comercios participantesBonificaciones anuales en comercios participantesAlta
    MéxicoLa Comer Card BanamexPrograma Banamex3 timbres por cada 125 pesos en supermercados afiliadosConsultar

    Estados Unidos: los mayores multiplicadores

    Es el mercado más agresivo en estas categorías. La American Express Gold es la referencia entre los viajeros por su 4x en restaurantes de todo el mundo y en supermercados de EE. UU., aunque cobra una cuota de 325 USD al año y no cobra comisión por compras en el extranjero. Si quieres una opción más ligera, la Chase Sapphire Preferred ofrece un 3x en restaurantes y supermercados online con una cuota de 95 USD, y la Blue Cash Preferred devuelve hasta un 6 % en supermercados estadounidenses, con cuota gratuita el primer año.

    Si prefieres cashback directo sin cuota, la Capital One Savor es una de las que destacan en restaurantes y supermercados; en nuestra comparativa de cashback tienes más detalle.

    Importante: estas tarjetas están pensadas para residentes con historial crediticio estadounidense. Si eres extranjero o no residente, mira antes nuestra guía sobre cómo conseguir una tarjeta de crédito en EE. UU. siendo extranjero.

    Reino Unido: tasas bajas, pero constantes

    Las tasas son muy inferiores a las estadounidenses, porque las comisiones que pagan los comercios por aceptar tarjetas están limitadas. La opción más flexible en supermercados es la Amex Nectar, que devuelve alrededor de un 1 % en todo tipo de compras, no solo en una cadena. Las tarjetas ligadas a un supermercado concreto, como las de Tesco, ofrecen recompensas modestas: casi todo el valor viene del programa de fidelidad de la cadena, no de la tarjeta. Y la Partnership Card solo es interesante si compras a menudo en John Lewis o Waitrose.

    Una combinación habitual es usar la tarjeta de fidelidad del supermercado junto con una tarjeta que dé puntos: algunas comparativas calculan así hasta un 2 % en total. Eso sí, recuerda que Amex no se acepta en todas partes.

    México: bonificaciones y programas de cadena

    En México, la Gold Card de American Express ofrece bonificaciones anuales en restaurantes y supermercados participantes (hasta 3.000 pesos en cada categoría según su información comercial), pero tiene una cuota alta y está pensada para ingresos elevados. American Express ha anunciado cambios en los beneficios de esta tarjeta en 2026, así que consulta siempre los vigentes. Entre las opciones ligadas a una cadena, la La Comer Card Banamex da timbres por compras en esos supermercados y funciona con Mastercard fuera de ellos.

    En otros países de Latinoamérica y en Europa continental, la oferta es muy distinta; la trataremos en las guías por país de este sitio.

    [AÑADE AQUÍ tu experiencia personal]: cuéntanos qué tarjeta usas en restaurantes y supermercados, cuántos puntos acumulas al mes y cómo los canjeas. Los datos reales aumentan la confianza del lector.

    Haz la cuenta con tu gasto real

    La comparación solo sirve si usas tus números. Un ejemplo con la American Express Gold:

    • Gastas 500 USD al mes en supermercados de EE. UU. y 400 USD en restaurantes.
    • Al año son 10.800 USD, que a 4x generan 43.200 puntos.
    • Si cada punto vale unos 2 centavos, equivalen a unos 864 USD en viajes.
    • Restas la cuota de 325 USD: ganas unos 539 USD netos, sin contar créditos adicionales.

    Compara con una tarjeta de cashback sin cuota al 2 %: sobre el mismo gasto, 10.800 × 0,02 = 216 USD. La Gold gana más, pero solo si aprovechas los puntos para viajes con valor alto. Si los canjeas a 1 centavo, ya no compensa.

    Otro ejemplo, con supermercados solo: 500 USD al mes en una tarjeta al 6 % son 360 USD al año; con una cuota de 95 USD, quedan unos 265 USD.

    La regla es sencilla: suma lo que ganas con tu gasto real, resta la cuota y compáralo con una tarjeta gratuita.

    Si viajas: lo que cambia

    Hay dos matices que muchas comparativas pasan por alto:

    • El bono de restaurantes suele valer en el extranjero, el de supermercados normalmente no. Con una tarjeta como la Gold estadounidense, un restaurante en Lisboa o en Bangkok puntua 4x, pero un supermercado allí no.
    • La comisión por divisa puede anular el bono. Una tarjeta con un 3 % de comisión por compras en moneda extranjera te cuesta más de lo que te da un 2x. Tienes la comparativa en nuestra guía de las mejores tarjetas sin comisión por cambio de divisa.

    Qué tarjeta elegir según tu perfil

    Si gastas mucho en comida y quieres sacar el máximo. Una tarjeta premium con multiplicador alto puede compensar, pero haz la cuenta con tu gasto. Lo vemos en nuestro artículo sobre si compensa una tarjeta con cuota alta.

    Si prefieres simplicidad. Una tarjeta de cashback de tasa fija o con categorías claras y sin cuota es más sencilla y evita sorpresas.

    Si compras casi siempre en una misma cadena. Mira primero su programa de fidelidad: a menudo aporta más valor que la tarjeta.

    Si viajas mucho. Prioriza que el bono de restaurantes valga en todo el mundo y que no haya comisión por divisa.

    Errores frecuentes

    1. Gastar de más para sumar puntos. El objetivo es ganar con el gasto que ya tienes.
    2. Ignorar el tope anual. Si lo alcanzas en pocos meses, el resto del año ganas muy poco.
    3. Asumir que cualquier tienda es «supermercado». Revisa qué comercios cuentan.
    4. Pagar intereses. Un solo mes de intereses anula lo que ganas en puntos durante meses.
    5. Olvidar la cuota. Con una cuota alta y poco gasto, pierdes dinero.
    6. No usar los puntos. Los puntos sin canjear pueden devaluarse o caducar.

    Preguntas frecuentes

    ¿Cuál es la mejor tarjeta para restaurantes y supermercados? Depende de tu país, tu gasto y si viajas. En EE. UU. destacan Amex Gold, Chase Sapphire Preferred y Blue Cash Preferred; en el Reino Unido, Amex Nectar; en México, Gold Card. Compara con tus números.

    ¿Compensa pagar una cuota anual por estas tarjetas? Solo si el valor extra que ganas supera con claridad la cuota. Haz la cuenta antes de contratarla.

    ¿Los restaurantes del extranjero cuentan igual? En muchas tarjetas sí, pero no en todas. Comprueba si el bono vale en todo el mundo.

    ¿El delivery cuenta como restaurante? A veces sí y a veces no. Depende del emisor y del comercio; lo mejor es leer las condiciones.

    ¿Puedo usar una tarjeta de otro país? Solo si el emisor te la concede, y suele exigir residencia o historial crediticio local.

    Conclusión

    La mejor tarjeta para restaurantes y supermercados es la que multiplica en lo que ya gastas, sin que la cuota ni la comisión por divisa borren la ganancia. En EE. UU. hay multiplicadores muy altos; en el Reino Unido, tasas modestas pero regulares; y en México, bonificaciones con condiciones. Haz la cuenta con tu gasto real, revisa los topes y compara siempre con una tarjeta gratuita.

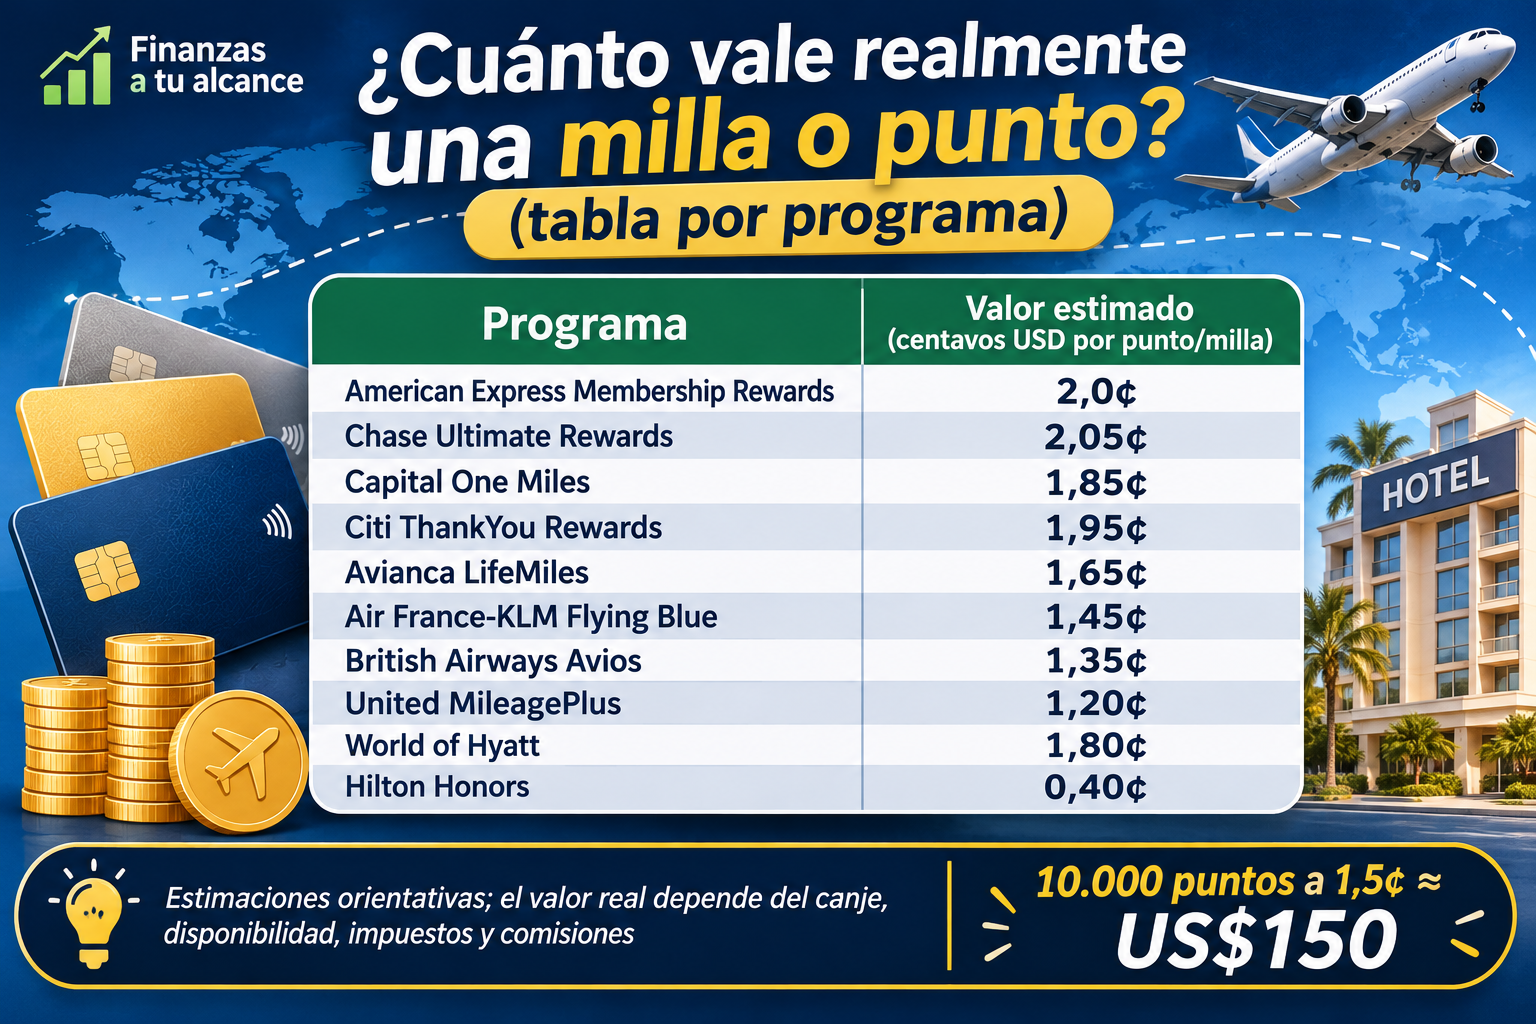
  • Cuánto vale realmente una milla o punto (tabla por programa)

    Cuánto vale realmente una milla o punto (tabla por programa)

    Una milla de una aerolínea no vale lo mismo que un punto de una cadena de hoteles, ni que un punto de tu tarjeta. Saber cuánto vale cada uno es la diferencia entre aprovechar un canje excelente y regalar dinero sin darte cuenta. En esta guía reunimos los valores orientativos de los principales programas del mundo en una tabla por categoría, y te explicamos cómo interpretarlos y cómo calcular el valor de tu propio canje.

    Aviso: este artículo es informativo y no constituye asesoramiento financiero. Los valores son estimaciones de una publicación especializada, no cifras oficiales de los programas, y cambian cada mes. Comprueba siempre las condiciones vigentes. Algunos enlaces del sitio pueden ser de afiliación.

    Cómo se expresa el valor de un punto

    El valor de una milla o de un punto se mide en centavos de dólar por unidad. Si una milla vale 1,5 centavos, 10.000 millas equivalen a 150 USD de viaje.

    Las cifras de este artículo proceden de las valoraciones mensuales de noviembre de 2026 de The Points Guy (TPG), una de las referencias del sector. Antes de usarlas, ten en cuenta tres matices:

    • Son un valor típico de un buen canje, no el mínimo ni el máximo posible. Con un canje poco inteligente obtendrás menos, y con uno excepcional, bastante más.
    • Están calculadas en dólares y con precios del mercado estadounidense. Si vives en Europa o Latinoamérica, tu valor real puede variar según las rutas, los precios locales y el tipo de cambio.
    • La fuente recibe comisiones de afiliación por algunas tarjetas que promociona. Por eso recomendamos contrastar sus cifras con tus propios cálculos, como explicamos más abajo.

    Puntos bancarios transferibles

    Son los más flexibles: puedes moverlos a varias aerolínea y cadenas hoteleras socias. Por eso suelen estar entre los mejor valorados.

    ProgramaValor por punto (centavos de USD)
    Bilt2,2
    Chase Ultimate Rewards2,05
    Rove2,05
    American Express Membership Rewards2,0
    Citi ThankYou Rewards1,95
    Capital One1,85
    Wells Fargo Rewards1,8
    U.S. Bank Rewards1,6

    Fuente: valoraciones de noviembre de 2026 de The Points Guy.

    Qué nos dice esta tabla: casi todos los programas transferibles se mueven en un rango estrecho, entre 1,6 y 2,2 centavos. Comparado con el cashback, que suele valer 1 centavo por unidad, un punto transferible bien canjeado puede duplicar el valor. Eso sí: solo si sabes canjearlo y si la tarjeta que lo genera existe en tu país.

    Millas de aerolínea

    ProgramaValor por milla (centavos de USD)
    Avianca LifeMiles1,65
    Alaska Atmos Rewards1,6
    Virgin Atlantic Flying Club1,5
    Air Canada Aeroplan1,45
    Air France-KLM Flying Blue1,45
    American Airlines AAdvantage1,45
    Avios (British Airways, Iberia y otras)1,35
    JetBlue TrueBlue1,35
    ANA Mileage Club1,3
    Cathay Asia Miles1,3
    Qantas Frequent Flyer1,3
    Frontier Miles1,3
    Singapore KrisFlyer1,25
    Southwest Rapid Rewards1,25
    Delta SkyMiles1,2
    United MileagePlus1,2
    Turkish Airlines Miles&Smiles1,1
    Etihad Guest1,1
    Emirates Skywards1,0
    Aeroméxico Rewards0,8

    Fuente: valoraciones de noviembre de 2026 de The Points Guy.

    Qué nos dice esta tabla:

    • Los programas europeos y latinoamericanos que más usarás están en el rango medio: Flying Blue (1,45), Avios (1,35) y LifeMiles (1,65). LifeMiles destaca por ser la mejor valorada de la lista.
    • Las aerolíneas del Golfo han bajado. Emirates Skywards cayó de 1,2 a 1,0 centavos en esta valoración, y Etihad Guest de 1,2 a 1,1. Es un buen ejemplo de cómo un programa pierde valor sin que tú hagas nada.
    • Aeroméxico Rewards es la más baja de la lista, con 0,8 centavos. No significa que no sirva, pero exige más atención al canjear.

    Puntos de hotel

    ProgramaValor por punto (centavos de USD)
    Accor Live Limitless2,25
    World of Hyatt1,65
    Choice Privileges0,85
    Marriott Bonvoy0,75
    Best Western Rewards0,6
    IHG One Rewards0,6
    Wyndham Rewards0,55
    Hilton Honors0,4

    Fuente: valoraciones de noviembre de 2026 de The Points Guy.

    Qué nos dice esta tabla: la diferencia entre programas hoteleros es enorme. Un punto de Accor vale más de cinco veces lo que uno de Hilton. La explicación es que algunos programas piden muchos puntos por noche y otros piden pocos. Por eso, no compares cantidades de puntos entre cadenas: 50.000 puntos de Hyatt equivalen a unos 825 USD de hotel, mientras que 50.000 de Hilton equivalen a unos 200 USD.

    [AÑADE AQUÍ tu experiencia personal]: cuéntanos qué canje has hecho, cuántos puntos usaste y cuánto valor obtuviste frente al precio en efectivo. Un ejemplo real hace mucho más creíble la tabla.

    Cómo leer estas tablas sin equivocarte

    1. Un valor alto no significa que sea un buen programa para ti

    Un programa puede estar muy bien valorado y no servirte: si no vuelas con esa aerolínea ni sus socias, o si no hay una tarjeta disponible en tu país, el valor es solo teórico.

    2. Compara siempre con tu alternativa

    La referencia más simple es el efectivo o el cashback. Si un canje te da menos de 1 centavo por punto, probablemente sea mejor pagar en efectivo y guardar los puntos.

    3. Los programas cambian

    Los valores se actualizan cada mes. Además, las relaciones de transferencia y los precios de canje se modifican. Por ejemplo, para noviembre de 2026 se anunció que Bilt empeorará su relación de transferencia hacia Hyatt a partir del 1 de enero. Revisa las condiciones antes de transferir.

    4. Las tasas pueden recortar el valor

    Algunas aerolíneas cobran recargos elevados en billetes pagados con millas. Esos recargos reducen el valor real del canje. Incluírlos siempre en tu cálculo.

    5. Tu moneda importa

    Si vives fuera de EE. UU., una milla puede dar un valor diferente al de la tabla según los precios locales de los vuelos. Calcula con tus propios precios.

    Por qué un mismo punto puede valer más o menos

    Los puntos transferibles tienen una ventaja: puedes decidir a qué programa los envías. El mismo punto bancario puede valer 1 centavo si lo canjeas por una tarjeta regalo, o más de 2 centavos si lo transfieres a una aerolínea para un vuelo en clase business.

    Además, los bancos organizan bonos de transferencia con frecuencia, de entre un 10 % y un 30 % o más, que aumentan temporalmente los puntos que recibes. Por ejemplo, en noviembre de 2026 había promociones de este tipo hacia Avios, Virgin Atlantic Flying Club o Flying Blue. Aprovecharlos puede mejorar mucho el valor de un canje, pero solo si ya ibas a transferir.

    Antes de transferir, recuerda que la operación suele ser irreversible y confirma que hay disponibilidad.

    Cómo calcular el valor real de tu canje

    La fórmula es la misma que explicamos en nuestra guía de millas y puntos para principiantes:

    Valor por punto (centavos) = (precio en efectivo − tasas que pagas) ÷ puntos necesarios × 100

    Ejemplo con un vuelo: cuesta 450 USD en efectivo. Te piden 30.000 millas más 50 USD de tasas.

    (450 − 50) ÷ 30.000 = 0,0133 → 1,33 centavos por milla

    Si lo comparas con la tabla, está muy cerca del valor de Avios (1,35). Es un canje razonable, ni excepcional ni malo.

    Ejemplo con un hotel: una noche cuesta 300 USD en efectivo y te piden 20.000 puntos.

    300 ÷ 20.000 = 0,015 → 1,5 centavos por punto

    Si son puntos de Hyatt (1,65), estás algo por debajo de la media; si fueran de Hilton (0,4), sería un canje extraordinario.

    Preguntas frecuentes

    ¿Cuánto vale una milla de Iberia, Avios o Flying Blue? Según la valoración de noviembre de 2026, Avios ronda los 1,35 centavos y Flying Blue los 1,45. Son orientativos: tu canje concreto puede dar más o menos.

    ¿Cuál es el programa de puntos más valioso? Entre los bancarios transferibles, Bilt (2,2) encabeza la lista; entre los de aerolínea, LifeMiles (1,65); y entre los de hotel, Accor (2,25). Pero el mejor para ti es el que puedes conseguir y canjear bien.

    ¿Por qué los puntos de Hilton valen tan poco? Porque Hilton exige muchos puntos por noche. Su valor por punto es bajo, pero eso no significa que sea un mal programa: depende de cuántos puntos acumules y de las noches que puedas canjear.

    ¿Cada cuánto cambian estos valores? Se actualizan mensualmente, y los programas pueden modificar sus tablas de canje sin previo aviso.

    ¿Debo fiarme de estas cifras? Son una guía, no una garantía. Calcula siempre el valor de tu canje concreto con la fórmula del artículo.

    Conclusión

    La tabla te sirve como brújula: te dice qué programas suelen dar más valor y cuáles menos. Pero el valor real de tus puntos depende de cómo los canjees. Usa estas cifras como referencia, calcula siempre tu caso con la fórmula y no canjees por debajo del valor del cashback.

    Para decidir entre millas y cashback según tu gasto, consulta nuestra comparativa de las mejores tarjetas de cashback.

    Este contenido es informativo y no constituye asesoramiento financiero. Fuente de las valoraciones: The Points Guy, noviembre de 2026. Verifica las condiciones actuales con cada programa antes de tomar decisiones.

  • Mejores tarjetas de cashback en 2026:comparativa internacional

    Mejores tarjetas de cashback en 2026:comparativa internacional

    El cashback es la forma más sencilla de recibir algo a cambio de tus compras: gastas, y un porcentaje vuelve a ti en dinero. Sin millas que calcular ni programas que aprender. Pero la oferta cambia radicalmente de un país a otro: una tarjeta que devuelve un 2 % en Estados Unidos puede tener un equivalente que apenas devuelve un 0,25 % en el Reino Unido. Y si viajas, hay un factor que puede anular todo lo que ganas.

    En esta comparativa revisamos cómo funciona el cashback en distintas regiones, qué tarjetas destacan en cada una y cómo elegir según tu forma de gastar y de viajar.

    Aviso: este artículo es informativo y no constituye asesoramiento financiero. Las tasas, cuotas y bonos de las tarjetas cambian con frecuencia y dependen del país y de tu perfil crediticio. Los ejemplos de tarjetas son ilustrativos: comprueba siempre las condiciones vigentes en la web oficial del emisor. Algunos enlaces del sitio pueden ser de afiliación.

    Qué debes mirar en una tarjeta de cashback

    El porcentaje que aparece en grande es solo una parte de la historia. Antes de comparar, revisa estos seis puntos:

    1. Tipo de tasa. Las tarjetas de tasa fija devuelven el mismo porcentaje en todo. Las de categorías pagan más en supermercado, restaurantes o gasolina y menos en el resto. Las de categorías rotativas cambian cada trimestre y requieren activarlas.
    2. Topes y condiciones. Muchas tasas altas solo se aplican hasta cierto gasto mensual, en comercios concretos o durante un periodo promocional.
    3. Cuota anual. Una cuota solo compensa si el cashback adicional que recibes la supera con claridad.
    4. Comisión por compras en el extranjero. Es el punto más importante para viajeros, y lo desarrollamos más abajo.
    5. Tipo de interés. Un solo mes de intereses puede borrar el cashback de todo un año. Si no pagas el saldo completo, no es una tarjeta para ti.
    6. Cómo se cobra. Crédito en el estado de cuenta, ingreso en cuenta o tarjetas regalo. Lo mejor es el dinero directo.

    Comparativa por región

    La tabla resume ejemplos representativos. Son referencias para entender el mercado, no una recomendación personalizada.

    RegiónEjemplos de tarjetasCashback típicoComentario
    Estados UnidosWells Fargo Active Cash, Citi Double Cash2 % fijoSin cuota anual; la opción simple
    Estados UnidosChase Freedom Unlimited, Capital One Savor1,5 % a 5 % o 1 % a 8 % según categoríaPagan más en categorías concretas
    Estados UnidosDiscover it Cash Back, Blue Cash Preferred (Amex)Hasta 5 % rotativo o 6 % en supermercadosRequieren activar categorías o pagar cuota
    Reino UnidoAmex Platinum Cashback Everyday0,5 % tras la promoción; 1 % por encima de £10.000 anualesSin cuota anual
    Reino UnidoBarclaycard Rewards, Virgin Money Everyday CashbackAlrededor del 0,25 % tras la promociónTasas bajas
    MéxicoSantander LikeU, Plata CardHasta 6 % o hasta 15 % en comercios seleccionadosCondiciones y topes variables

    Estados Unidos: el mercado más generoso

    Es donde el cashback alcanza sus mayores tasas. Las tarjetas de tasa fija del 2 % sin cuota anual, como Wells Fargo Active Cash o Citi Double Cash, son la referencia de simplicidad. Otras tarjetas, como Chase Freedom Unlimited o Capital One Savor, combinan una tasa base con porcentajes más altos en categorías como restaurantes o supermercados. Discover it Cash Back destaca por sus categorías rotativas del 5 % y por su cashback match durante el primer año, aunque exige activar las categorías cada trimestre.

    Las ofertas de bienvenida cambian cada pocas semanas, así que no las damos aquí: consulta siempre la cifra actual en la web del emisor.

    Importante: muchas de estas tarjetas están pensadas para residentes con historial crediticio estadounidense. Si eres extranjero o no residente, mira antes nuestra guía sobre cómo conseguir una tarjeta de crédito en EE. UU. siendo extranjero.

    Reino Unido y Europa: tasas mucho más bajas

    En el Reino Unido, las tasas habituales de cashback están entre el 0,25 % y el 1 %. La razón es estructural: las comisiones que los comercios pagan por aceptar tarjetas de consumo están limitadas por ley, de modo que los bancos disponen de menos margen para financiar recompensas. En la Unión Europea existen límites similares, y por eso las tarjetas de cashback del estilo estadounidense son poco frecuentes.

    En el mercado británico, la Amex Platinum Cashback Everyday es una de las pocas opciones sin cuota anual con una tasa que puede llegar al 1 %. Otras, como Barclaycard Rewards o Virgin Money Everyday Cashback, devuelven apenas un 0,25 % pasado el periodo promocional. Una consecuencia práctica: aquí pueden resultar más interesantes las tarjetas de puntos o los beneficios de cuentas y fintech que un cashback puro.

    México y Latinoamérica: tasas atractivas, condiciones a leer

    En México hay una oferta amplia de tarjetas con cashback, sobre todo de bancos digitales y fintech. Algunos ejemplos citados en comparativas locales son Santander LikeU, con cashback automático de hasta un 6 % y sin anualidad, o Plata Card, que ofrece hasta un 15 % en comercios seleccionados y un 1 % general. También aparecen Stori, Klar, Banregio Win o HSBC 2Now en distintos rankings.

    Hay dos matices importantes:

    • Las tasas más altas suelen estar limitadas a comercios seleccionados, categorías concretas o niveles de uso mínimo mensual.
    • El coste del crédito puede ser muy alto. El CAT (Costo Anual Total) de muchas tarjetas mexicanas se mide en decenas de puntos porcentuales, y en algunas, sobre todo las pensadas para personas sin historial, supera el 80 %. Con esos intereses, ningún cashback compensa un saldo pendiente.

    En otros países de la región, como Colombia, Argentina, Chile, Perú o Brasil, el panorama es muy distinto y lo trataremos en las guías por país de este sitio.

    El gran problema del viajero: la comisión por divisa

    Aquí está lo que muchas comparativas pasan por alto. Muchas tarjetas de cashback, incluidas varias de las más populares en EE. UU., cobran una comisión por compras en moneda extranjera que suele rondar el 3 %. Comprueba el dato exacto de cada tarjeta, pero fíjate en lo que significa:

    • Una tarjeta con un 2 % de cashback y un 3 % de comisión por divisa te cuesta, en compras en el extranjero, un 1 % neto.
    • Una tarjeta con un 1 % de cashback y un 3 % de comisión te cuesta un 2 % neto.

    Ejemplo con 1.000 USD gastados en el extranjero: con un 2 % de cashback recibes 20 USD, pero con una comisión del 3 % pagas 30 USD. Resultado: pierdes 10 USD.

    Por eso, si viajas con frecuencia, tu tarjeta principal en el extranjero debería ser una sin comisión por divisa, aunque su cashback sea menor o inexistente. Tienes la comparativa completa en nuestra guía de las mejores tarjetas sin comisión por cambio de divisa. Y recuerda: si el comercio te ofrece pagar en tu moneda, di siempre que no (es la conversión dinámica de divisa, o DCC).

    [AÑADE AQUÍ tu experiencia personal]: cuéntanos qué tarjeta usas, cuánto cashback recibiste el último año y cuánto pagaste en comisiones al viajar. Los números reales dan mucha confianza.

    Cuánto ganas realmente: ejemplo con números

    Si gastas 1.000 USD (o euros, o libras) al mes con una tarjeta, esto es lo que recibes al año según la tasa:

    Tasa de cashbackCashback anual sobre 12.000
    0,25 %30
    0,5 %60
    1 %120
    2 %240

    Una regla práctica para las tarjetas con cuota anual: la diferencia de cashback frente a una tarjeta gratuita debe superar con holgura la cuota. Si una tarjeta de 95 USD al año te da 150 USD más que una gratuita, merece la pena; si te da 100, no.

    Qué tarjeta de cashback elegir según tu perfil

    Si vives en un solo país y casi no viajas. Busca una tarjeta de tasa fija y sin cuota anual. Es lo más sencillo y la ganancia está asegurada.

    Si gastas mucho en categorías concretas (supermercado, restaurantes, gasolina). Una tarjeta de categorías puede darte más, pero solo si de verdad concentras tu gasto ahí. Haz la cuenta con tus gastos reales de los últimos tres meses.

    Si viajas o vives en varios países. Prioriza dos cosas: que no tenga comisión por divisa y que acepte pagos internacionales sin problemas. El cashback es un extra; no debería ser el criterio principal.

    Si tu historial crediticio es corto o inexistente. Primero necesitas una tarjeta que te acepte. Puedes empezar por una tarjeta asegurada y pasar al cashback después. Lo explicamos en nuestra guía de tarjetas aseguradas.

    Errores frecuentes con el cashback

    1. Pagar intereses. Es el error más caro. Los intereses superan con creces cualquier recompensa.
    2. Ignorar la comisión por divisa al viajar o comprar en tiendas extranjeras.
    3. Gastar de más para recibir más. Un 2 % de devolución sigue significando que gastas el otro 98 %.
    4. Olvidar activar las categorías en tarjetas con categorías rotativas.
    5. Dejar el cashback sin cobrar. Algunas tarjetas lo hacen caducar o lo limitan. Revísalo.
    6. Elegir solo por el bono de bienvenida. Un bono de un año no compensa una tarjeta peor el resto del tiempo.

    Preguntas frecuentes

    ¿Cuál es la mejor tarjeta de cashback del mundo? No existe una sola. Depende de tu país, de tu historial crediticio, de cuánto y dónde gastas y de si viajas. Lo que sí puedes hacer es comparar con la lista de seis puntos de este artículo.

    ¿El cashback tributa? Depende del país. En muchos lugares se considera un descuento sobre la compra y no un ingreso, pero no es universal. Consulta la normativa local o a un profesional.

    ¿Es mejor cashback o millas? Si viajas poco o buscas simplicidad, el cashback suele ser más práctico. Si viajas mucho y sabes canjear bien, las millas pueden valer más. Lo comparamos en detalle en nuestra guía de millas y puntos.

    ¿Puedo tener varias tarjetas de cashback? Sí, y a veces conviene: una para categorías concretas y otra de tasa fija para el resto. Asegúrate de poder controlar los pagos de todas ellas.

    ¿Puedo usar una tarjeta de cashback de otro país? Solo si el emisor te la concede, y suele exigir residencia o historial crediticio local. Si eres extranjero o no residente, revisa nuestra guía específica.

    Conclusión

    El mejor cashback es el que recibes sin pagar intereses ni comisiones que lo anulen. En Estados Unidos, el 2 % fijo sin cuota anual es la referencia; en el Reino Unido y Europa, las tasas son mucho más modestas; y en México, las tasas altas existen, pero casi siempre con condiciones. Si viajas, el factor decisivo no es el porcentaje de la tarjeta, sino la comisión por divisa.

    Elige según tu perfil, haz la cuenta con tu gasto real y revisa las condiciones al menos una vez al año.

    Este contenido es informativo y no constituye asesoramiento financiero. Verifica las condiciones actuales con cada emisor antes de tomar decisiones.

  • Guía de millas y puntos para principiantes: cómo funcionan y cuánto valen

    Guía de millas y puntos para principiantes: cómo funcionan y cuánto valen

    Por el equipo de Pasaporte Financiero · Actualizado en noviembre de 2026

    Si viajas con frecuencia, probablemente ya has oído que se puede volar gratis o dormir en hoteles de lujo «con puntos». Es cierto, pero solo en parte: las millas y los puntos pueden darte un valor enorme o prácticamente nada, según cómo los ganes, cómo los uses y qué programa elijas. Esta guía te explica desde cero cómo funcionan, cuánto vale realmente una milla o un punto y cómo empezar sin caer en los errores típicos, tanto si vives en Latinoamérica, en Norteamérica o en Europa.

    Aviso: este artículo es informativo y no constituye asesoramiento financiero. Las condiciones de tarjetas y programas de fidelidad cambian con frecuencia y varían según el país. Verifica siempre los datos en la web oficial del emisor antes de contratar nada. Algunos enlaces de este sitio pueden ser de afiliación; si contratas a través de ellos podemos recibir una comisión, sin coste extra para ti.

    Qué son las millas y los puntos

    Las millas y los puntos son una moneda virtual de fidelización. Un banco, una aerolínea o una cadena hotelera te las entrega cuando gastas dinero o contratas sus servicios, y tú las canjeas después por vuelos, noches de hotel, alquiler de coches, tarjetas regalo o dinero.

    No valen lo mismo en todas partes. Mil puntos de un programa pueden equivaler a 5 dólares y mil de otro a 15. Por eso lo importante no es cuántos puntos tienes, sino cuánto vale cada uno y qué puedes hacer con ellos.

    Los cuatro tipos de moneda que debes conocer

    1. Millas de aerolínea

    Las entrega una aerolínea (por ejemplo, Iberia Plus, Flying Blue de Air France-KLM, Aeroplan de Air Canada, LifeMiles de Avianca o Smiles de Gol). Se ganan volando y también gastando con tarjetas asociadas. Se canjean sobre todo por vuelos de esa aerolínea y de sus socios.

    2. Puntos bancarios o de tarjeta

    Los da tu tarjeta de crédito o débito por cada compra. Son los más flexibles, porque muchos se pueden transferir a varias aerolíneas y hoteles. Ejemplos conocidos son Membership Rewards de American Express, Ultimate Rewards de Chase o Capital One Miles en Estados Unidos, además de los programas de bancos locales en Europa y Latinoamérica.

    3. Puntos de hotel

    Los entregan cadenas como Marriott Bonvoy, World of Hyatt o Hilton Honors. Se ganan alojándote y con tarjetas cobranding, y se canjean por noches, y a veces por experiencias o vuelos.

    4. Cashback

    No son puntos propiamente dichos, sino un porcentaje de tu gasto que recibes en dinero. Su gran ventaja es que su valor es fijo y no tienes que aprender nada para usarlo. Lo comparamos en detalle más abajo.

    Cómo se ganan millas y puntos

    Hay tres vías principales, y solo una de ellas es realmente accesible para un principiante.

    1. Gasto con tarjeta. Es la vía más común. Cada cierta cantidad gastada recibes un número de puntos (por ejemplo, 1 punto por cada dólar o euro, y más en categorías como viajes o restaurantes).
    2. Bonos de bienvenida. Muchas tarjetas ofrecen una gran cantidad de puntos si gastas una cantidad mínima en los primeros meses. Suelen ser la forma más rápida de conseguir un viaje, pero solo tienen sentido si ese gasto mínimo coincide con lo que ya ibas a gastar.
    3. Volar, alojarte o comprar en comercios asociados. Funciona, pero las aerolíneas han ido orientando sus programas hacia el dinero que gastas, no hacia los kilómetros que vuelas. En muchos programas, un billete barato genera muy pocas millas.

    [AÑADE AQUÍ tu experiencia personal]: cuenta cómo conseguiste tus primeras millas o puntos, qué tarjeta usaste y cuánto tardaste. Los casos reales aumentan la confianza del lector y diferencian tu artículo de los genéricos.

    Cómo funciona la transferencia de puntos

    Aquí está la clave de por qué los puntos bancarios suelen ser más valiosos que las millas de una sola aerolínea.

    Muchos programas bancarios permiten transferir tus puntos a aerolíneas y hoteles socios, normalmente a razón de 1 a 1. Así puedes esperar a encontrar una oportunidad de canje buena y mover los puntos solo entonces. Algunas veces los programas ofrecen bonos de transferencia (por ejemplo, un 15-30 % extra), lo que aumenta el valor de cada punto.

    Antes de transferir, ten en cuenta tres cosas:

    • La transferencia suele ser irreversible. Una vez movidos, no puedes volver a convertirlos en puntos bancarios.
    • Comprueba que hay disponibilidad. Confirma que el vuelo o la habitación que quieres está disponible para canje antes de transferir.
    • Revisa los socios de tu país. Los programas de transferencia varían por región, y un socio disponible en Estados Unidos puede no estarlo en España o en México.

    Cuánto vale realmente una milla o un punto

    La pregunta del millón. La respuesta honesta es: depende de cómo lo canjees. Aun así, hay una forma sencilla de calcularlo.

    La fórmula

    Valor por punto (en centavos) = (precio en efectivo − tasas que pagas) ÷ puntos necesarios × 100

    Ejemplo: un vuelo cuesta 600 USD en efectivo. Para canjearlo te piden 40.000 puntos más 80 USD de tasas e impuestos.

    (600 − 80) ÷ 40.000 = 0,013 → 1,3 centavos por punto.

    Si tu moneda es el euro, el cálculo es idéntico: el resultado serán céntimos por punto.

    Valores orientativos

    La siguiente tabla muestra rangos habituales de valor para canjes razonables. Son referencias aproximadas, no cifras oficiales: cambian con las devaluaciones y con las ofertas, así que compáralas siempre con precios reales.

    Tipo de monedaValor orientativo por puntoComentario
    CashbackValor fijo (por ejemplo, 1 centavo por unidad)Sin complicaciones; el piso de comparación
    Puntos bancarios transferibles1 a 2 centavosDependen del socio al que los transfieras
    Millas de aerolínea1 a 2 centavosMás en canjes de clase business o first
    Puntos de hotel (cadenas premium)0,5 a 2 centavosVarían mucho entre cadenas
    Puntos de hotel (cadenas masivas)0,3 a 0,6 centavosSuelen valer menos por unidad

    Regla práctica: si un canje te da menos que el cashback que habrías recibido por el mismo gasto, no es un buen canje.

    Dónde se consigue más valor

    • Clases premium (business y first). Un vuelo caro en efectivo puede costar proporcionalmente muchos menos puntos. Es donde las millas suelen rendir más.
    • Rutas largas y competitivas. Un trayecto transoceánico en clase business puede dar valores de varios centavos por punto.
    • Hoteles de gama alta. Una noche muy cara puede salir proporcionalmente barata en puntos.

    Dónde se pierde valor

    • Vuelos baratos en turista. Si el billete en efectivo cuesta 80 USD, canjearlo con puntos casi nunca compensa.
    • Tasas y recargos altos. Algunas aerolíneas cargan recargos de combustible elevados incluso en canjes con millas, lo que reduce el valor real.
    • Tarjetas regalo y productos. Los catálogos de canje suelen dar menos de 1 centavo por punto.
    • Pagar con puntos en comercios. Es cómodo, pero normalmente el peor canje posible.

    Cómo canjear bien: método en cinco pasos

    1. Define el destino y las fechas antes de pensar en puntos.
    2. Mira el precio en efectivo en un buscador de vuelos o hoteles.
    3. Consulta cuántos puntos piden y qué tasas pagarías.
    4. Calcula el valor por punto con la fórmula anterior.
    5. Compáralo con tu referencia (por ejemplo, el cashback). Si el resultado es claramente superior, canjea; si no, paga en efectivo y guarda los puntos.

    Millas, puntos o cashback: ¿cuál te conviene?

    No hay una respuesta universal, pero sí una guía útil.

    El cashback suele ser mejor si:

    • Viajas poco (menos de dos o tres veces al año).
    • No quieres dedicar tiempo a optimizar.
    • Tu gasto mensual es moderado.

    Las millas y puntos suelen compensar si:

    • Viajas con frecuencia y eres flexible con fechas y rutas.
    • Estás dispuesto a comparar canjes y a aprender cómo funcionan los programas.
    • Aprovechas bonos de bienvenida o de transferencia.

    Si aún dudas, calcula tu caso con nuestra [calculadora de millas vs. cashback] (enlace por añadir cuando publiques el artículo #16).

    Qué cambia según tu región

    El valor de los programas de puntos depende mucho de dónde vives, porque la regulación y el mercado son distintos.

    Estados Unidos y Canadá. Es el mercado donde los programas de puntos están más desarrollados, con tarjetas que ofrecen recompensas altas y bonos de bienvenida muy grandes. Por eso gran parte de la información que encuentras en inglés está pensada para este mercado y no se puede trasladar tal cual a otros países.

    Europa. Las normas europeas limitan las comisiones de intercambio de las tarjetas de consumo, lo que reduce el margen que los bancos tienen para financiar recompensas. Como resultado, las tarjetas europeas suelen ofrecer programas menos generosos que las estadounidenses. En cambio, los programas de aerolíneas (como Flying Blue o Avios) siguen siendo muy relevantes, y muchas tarjetas ofrecen puntos transferibles a ellos.

    Latinoamérica. Los programas varían mucho entre países. Brasil cuenta con un ecosistema muy activo de puntos y transferencias entre programas bancarios y aerolíneas; en otros países la oferta es más limitada y suele depender de los bancos locales y de programas de aerolíneas regionales como LifeMiles o Latam Pass. Revisa siempre qué tarjetas y socios de transferencia existen en tu país.

    Importante para nómadas y viajeros globales: una tarjeta o un programa que funciona muy bien en un país puede no estar disponible para ti si eres extranjero o no residente. Si es tu caso, consulta nuestra guía sobre cómo conseguir una tarjeta de crédito siendo extranjero o no residente.

    Errores frecuentes de los principiantes

    1. Pagar intereses por conseguir puntos. Es el error más caro. Los intereses de una tarjeta suelen superar con creces el valor de cualquier recompensa. Si no puedes pagar el saldo completo cada mes, los puntos no te compensan.
    2. Gastar de más para llegar al bono. El bono de bienvenida solo tiene sentido con gasto que ya ibas a hacer.
    3. Acumular sin plan. Los puntos pueden devaluarse o caducar. Acumular durante años sin un objetivo claro es una apuesta arriesgada.
    4. Transferir sin confirmar disponibilidad. Puedes quedarte con millas que no puedes usar.
    5. Canjear por el primer producto que ves. Compara siempre con la fórmula de valor por punto.
    6. Ignorar las tasas. Un canje «barato» en puntos puede llevar cientos de dólares de recargos.
    7. Pagar cuotas anuales sin hacer números. Una tarjeta premium puede compensar, pero solo si aprovechas sus beneficios. Calcula el coste real frente al valor que recibirás.
    8. Comprar puntos. Casi nunca sale a cuenta, salvo promociones muy concretas y para quien sabe exactamente cómo los usará.

    Riesgos y limitaciones que debes conocer

    • Devaluaciones. Los programas pueden aumentar los puntos necesarios para un canje, a veces sin avisar con antelación.
    • Caducidad. Algunos programas hacen caducar los puntos por inactividad. Revisa las condiciones.
    • Disponibilidad limitada. Los asientos de canje en vuelos populares pueden agotarse rápido.
    • Impacto en tu historial crediticio. Abrir varias tarjetas en poco tiempo puede afectar tu historial en algunos países.
    • Fiscalidad. En algunos países, ciertas recompensas pueden tener implicaciones fiscales. Consulta la normativa de tu país o a un profesional.

    Cómo empezar en cinco pasos

    1. Revisa tus finanzas. Asegúrate de poder pagar el saldo completo cada mes.
    2. Define tu perfil de viaje. ¿Cuántos viajes haces al año? ¿Desde qué aeropuertos? ¿Qué aerolíneas o cadenas usas?
    3. Elige un programa o tarjeta. Prioriza una tarjeta sin cuota anual o con cuota que compense y que se adapte a tu gasto real.
    4. Aprovecha el bono de bienvenida solo si puedes alcanzarlo con gasto normal.
    5. Aprende a canjear. Empieza con un canje sencillo y calcula siempre el valor por punto.

    Preguntas frecuentes

    ¿Cuánto vale una milla? Depende del programa y del canje, pero una referencia habitual es entre 1 y 2 centavos (o céntimos) por milla en canjes razonables. Usa la fórmula de este artículo para calcular tu caso concreto.

    ¿Las millas caducan? Depende del programa. Algunos las hacen caducar tras un periodo de inactividad y otros no. Revisa las condiciones y, si hace falta, mantén la cuenta activa con alguna operación.

    ¿Es mejor cashback o millas? Si viajas poco o no quieres complicarte, el cashback suele ser más simple y rentable. Si viajas mucho y comparas canjes, las millas pueden dar más valor.

    ¿Puedo ganar millas sin volar? Sí. La mayoría se consiguen con tarjetas de crédito y compras en comercios asociados.

    ¿Vale la pena una tarjeta con cuota anual? Solo si el valor de los beneficios que realmente usarás supera la cuota. Calcúlalo antes de contratarla.

    ¿Puedo usar millas y puntos si no soy residente? Depende del programa y del país. Muchas tarjetas exigen residencia o historial crediticio local, pero los programas de aerolíneas suelen estar abiertos a cualquier persona.

    Conclusión

    Las millas y los puntos pueden ahorrarte mucho dinero al viajar, pero no son «dinero gratis». Funcionan mejor cuando los consigues con gasto que ya ibas a hacer, calculas el valor de cada canje y evitas pagar intereses o cuotas innecesarias. Empieza con poco, aprende a calcular el valor por punto y amplía tu estrategia a medida que ganes experiencia.

    El siguiente paso natural es aprender a comparar las mejores tarjetas de cashback y a calcular cuánto vale tu puntos según tu gasto mensual. Lo encontrarás en los próximos artículos de esta sección.

    Este contenido es informativo y no constituye asesoramiento financiero. Verifica las condiciones actuales con cada emisor antes de tomar decisiones.

  • Trampas de tipo de cambio en hoteles, coches de alquiler y vuelos

    Trampas de tipo de cambio en hoteles, coches de alquiler y vuelos

    Divulgación: algunos enlaces de esta página pueden ser de afiliación. Si contratas un producto a través de ellos, podemos recibir una comisión sin coste adicional para ti. Eso no altera el análisis. Esta guía es informativa y no constituye asesoramiento financiero personalizado.

    Los tres gastos más grandes de casi cualquier viaje son el vuelo, el alojamiento y, a menudo, el coche. Son también los que más dinero esconden en el tipo de cambio. No porque sean estafas, sino porque reunen todos los ingredientes de un mal cambio: importes altos, pagos que se hacen en dos tiempos, varias monedas en juego, empleados con incentivos y reservas hechas a través de intermediarios.

    Un solo cobro con conversión desfavorable en un hotel puede costar más que todas las comisiones del resto del viaje. En esta guía te explicamos dónde están las trampas, cuánto pueden costar y cómo evitarlas en cada una de las tres categorías.

    Respuesta rápida: las cinco reglas

    1. Paga siempre en la moneda local del comercio (hotel, compañía de coches, aerolínea). La conversión la debe hacer tu tarjeta, no ellos. Ya lo explicamos en [enlace: artículo 3, qué es el DCC].
    2. Usa una tarjeta sin comisión de divisa para estas compras (ver [enlace: artículo 1]).
    3. Entiende qué es un precio estimado y qué es un precio real. El importe en tu moneda que muestran muchas páginas de reservas es una conversión orientativa, no lo que se cobra.
    4. Controla las retenciones (pre-autorizaciones): bloquean tu límite o tu saldo y pueden convertirse a un tipo malo si aceptas el DCC.
    5. Revisa el contrato y el recibo antes de firmar y después de pagar: la moneda, el tipo de cambio y cualquier cargo posterior.

    Por qué estas tres compras son especialmente vulnerables

    FactorCómo afecta
    Importe altoUn margen del 5 % sobre 1.000 € son 50 €; sobre una pequeña compra son céntimos
    Pago en dos tiemposReserva hoy, cobro (o retención) mañana: el tipo de cambio cambia entre medias
    Presión en el mostradorCansancio, colas y empleados que ofrecen «pagar en su moneda» como si fuera lo normal
    IntermediariosPlataformas que muestran tu moneda aunque el pago final sea en otra
    Cargos posterioresExtras, daños, peajes o minibar que llegan después, a veces convertidos con otro tipo
    RetencionesImportes bloqueados durante días que pueden afectar a tu límite o saldo

    Hoteles

    Las trampas habituales

    TrampaEn qué consisteCuánto puede costarCómo evitarla
    Conversión al pagar la cuenta (DCC)El terminal te ofrece cobrar en tu moneda al hacer el checkoutUn margen que puede ir del 3 % al 8 % o más sobre toda la estanciaPedir expresamente cobrar en moneda local y comprobar el recibo
    Precios publicados en otra monedaAlgunos hoteles y resorts de lujo publican sus tarifas en una moneda distinta a la local y convierten con su propio tipoDepende del tipo que aplique el hotelPedir que te confirmen por escrito la moneda y el importe final en moneda local
    Estimaciones de las plataformas de reservaLa web muestra el precio en tu moneda, pero el hotel fija la tarifa en la suya y la conversión es una estimación con el tipo de ese díaEl importe real puede variar por el tipo de cambio hasta el pagoMirar el precio en la moneda del hotel y hacer una captura del total
    Retención al llegarEl hotel bloquea un importe en tu tarjeta como garantía; si aceptas el DCC, esa retención también se convierte con su tipoReduce tu límite disponible durante díasRechazar el DCC en la retención y usar una tarjeta de crédito con margen
    Cargos tras la salidaMinibar, daños, aparcamiento o tasas que se cobran despuésImprevisiblePedir factura final y revisar el extracto
    Pagar ahora vs. pagar en el hotelLas tarifas prepagadas pueden ser más baratas pero fijan la conversión antesPuede ganarse o perderse según el tipoComparar el precio total en moneda local y decidir según tu tarjeta

    Cómo reservar y pagar un hotel sin sobrecostes

    1. Reserva viendo la moneda del hotel, no solo la tuya. Si la plataforma te permite cambiar la moneda mostrada, elige la local.
    2. Haz una captura del total de la reserva en moneda local.
    3. Si pagas en el hotel, pide cobrar en moneda local. Si el terminal te pregunta, selecciona la local.
    4. Rechaza el DCC en la retención inicial y en el pago final: son dos operaciones distintas.
    5. Comprueba el recibo antes de irte. Si figura tu moneda, pide la anulación y que repitan el cobro en la local; es habitual hacerlo mientras sigues en el hotel.
    6. Revisa tu extracto unos días después para confirmar que la retención se ha liberado y que no hay cargos nuevos.

    Coches de alquiler

    Las trampas habituales

    TrampaEn qué consisteCuánto puede costarCómo evitarla
    DCC en el contratoLa compañía ofrece facturarte en tu moneda, con su tipo de cambioSegún distintas guías, desde un 3 % hasta un 10 % por encima de la referenciaElegir la moneda local en el contrato y pedir que lo marquen por escrito
    Casillas preseleccionadasAlgunos programas de fidelidad o contratos tienen la conversión activada por defectoEl mismo margen de antesRevisar el contrato y el perfil del programa y desmarcar la opción
    Estimación en tu moneda al reservarLa web te da un precio aproximado, pero la tarifa solo está garantizada en la moneda localEl importe final puede variarPagar en moneda local con una tarjeta sin comisión de divisa
    Depósito de garantía elevadoRetención de cientos de euros durante varios díasBloquea tu límite o saldoUsar tarjeta de crédito con límite suficiente
    Seguros ofrecidos en el mostradorCoberturas adicionales en moneda local, a menudo carasPuede duplicar la cobertura de tu tarjetaRevisar antes la cobertura de tu tarjeta (ver [enlace: artículo 7])
    Cargos posterioresPeajes, multas, combustible o daños que llegan semanas después, con tarifa administrativaImprevisibleFotografiar el coche, guardar el contrato y revisar el extracto

    Lista de comprobación en el mostrador

    1. Pregunta en qué moneda se emite el contrato y pídela en moneda local.
    2. Busca la casilla o línea de conversión en el contrato o en el terminal y comprueba que no esté activada.
    3. Haz fotos del coche por fuera y por dentro antes de salir.
    4. Anota el importe del depósito y la fecha prevista de liberación.
    5. Guarda el contrato y la factura de devolución.
    6. Revisa el extracto durante las semanas siguientes: los cargos posteriores son habituales.

    Vuelos

    Las trampas habituales

    TrampaEn qué consisteCómo evitarla
    «Pagar en tu moneda» en el checkoutAlgunas web ofrecen convertir el importe a tu divisa con su propio tipo, a menudo con un margenElegir la moneda de la aerolínea o de la tienda y dejar que tu tarjeta convierta
    Precio distinto según el país de compraAlgunas aerolíneas y agencias muestran precios distintos según la versión o el país de la webComparar el total con tu tarjeta sin comisión; el más barato en tu moneda es el que importa
    Extras cobrados en otra monedaEquipaje, asientos o embarque prioritario pueden facturarse en una divisa distinta a la del billeteRevisar la moneda de cada cargo antes de confirmar
    Reembolsos con otro tipo de cambioSi cancelas, el reembolso se hace en la moneda original y se convierte al tipo de ese díaPagar con tarjeta sin comisión; el cambio de tipo es inevitable, pero evitas dobles comisiones
    Intermediarios y agenciasPueden cobrar en una moneda y añadir su propio margenComparar con el precio directo de la aerolínea

    Nota sobre comparar precios por país: cambiar de país de compra para encontrar un precio menor puede funcionar, pero comprueba siempre que el total final en tu moneda, con tu tarjeta y su comisión de divisa, sea realmente inferior, y respeta las condiciones del billete y de la web.

    Cuánto puedes perder en un viaje: un ejemplo

    Supuestos orientativos para un viaje de una semana, con DCC aceptado en todo:

    CompraImporteMargen supuesto del DCCPérdida aproximada
    Hotel, 5 noches1.000 €4-7 %40-70 €
    Coche de alquiler, 1 semana400 €3-10 %12-40 €
    Extras de vuelo (equipaje, asientos)150 €3-5 %5-8 €
    Total1.550 €≈ 57-118 €

    Pagar en moneda local con una tarjeta sin comisión de divisa lo reduce a casi cero. Si tu tarjeta cobra un 3 % de comisión, el coste sería de unos 47 €, y aun así el DCC puede salir peor. Puedes calcular tu caso con [enlace: artículo 63, calculadora de comisiones al viajar].

    Qué tarjeta usar en hoteles y coches

    • Tarjeta de crédito sin comisión de divisa para retenciones y depósitos: la retención recae sobre tu línea de crédito y no sobre tu dinero (ver [enlace: artículo 2, débito vs. crédito en el extranjero]).
    • Comprueba tu límite disponible antes de llegar: una retención alta, junto con otras, puede bloquear compras posteriores.
    • Evita el débito para depósitos grandes: bloquea tu saldo real durante días.
    • Revisa los seguros de tu tarjeta (alquiler de coche, cancelaciones, retrasos) antes de comprar los del mostrador o de la agencia ([enlace: artículo 7]).
    • Si tu tarjeta cobra comisión de divisa, el DCC no es la solución: cambia de tarjeta ([enlace: artículo 4, Wise vs. Revolut vs. tarjeta tradicional]).

    Antes, durante y después del viaje

    MomentoQué hacer
    AntesHacer capturas de los precios en moneda local; comprobar tu límite y la comisión de tu tarjeta; revisar los seguros incluidos
    Al reservarElegir la moneda local, no la estimada en tu moneda
    Al llegarRechazar el DCC en retenciones y firmas; revisar la moneda del contrato
    Al pagarComprobar el recibo: moneda, importe y tipo de cambio
    Al irteGuardar facturas y contratos; fotografiar el coche
    DespuésRevisar el extracto y la liberación de retenciones durante varias semanas; disputar cargos indebidos ([enlace: artículo 50])

    Errores comunes

    • Fiarse del importe en tu moneda que muestra una plataforma de reservas.
    • Aceptar el DCC en la retención y en el pago final. Son dos operaciones distintas.
    • Firmar el contrato del coche sin leer la moneda ni las casillas.
    • Usar tarjeta de débito para el depósito del hotel o del coche.
    • No revisar el extracto después de salir del hotel o devolver el coche.
    • Comprar los seguros del mostrador sin revisar los de tu tarjeta.
    • Comparar precios sin incluir la comisión de divisa de tu propia tarjeta.

    Preguntas frecuentes

    ¿Debo pagar el hotel en mi moneda o en la local? En la local casi siempre. La opción de tu moneda es un DCC con un tipo de cambio desfavorable.

    ¿Qué es una pre-autorización? Un bloqueo temporal de un importe en tu tarjeta como garantía, habitual en hoteles y coches de alquiler. Se libera después, a veces tras varios días.

    ¿El precio que veo en mi moneda en la web de reservas es el que pagaré? No necesariamente: suele ser una estimación. El hotel o la compañía fija el precio en su moneda y el importe final depende del tipo de cambio en el momento del cobro.

    ¿Puedo pedir que anulen un cobro con DCC? Si sigues presente, sí: pide que anulen la operación y la repitan en moneda local. Si ya te fuiste, contacta con el establecimiento o con tu emisor.

    ¿La tarjeta de crédito es mejor que la de débito para hoteles y coches? Para retenciones y depósitos, normalmente sí: bloquea tu línea de crédito y no tu dinero, y suele ofrecer más protección.

    ¿Sale más barato comprar el vuelo en otra moneda? A veces cambia el precio según el país o la moneda de la web, pero solo importa el total final en tu moneda con tu tarjeta. Compara siempre con la comisión de divisa incluida.

    Conclusión

    Los hoteles, los coches de alquiler y los vuelos son las compras donde más te juegas en el tipo de cambio, y donde más fácil es perder entre 50 y 120 euros por viaje sin darte cuenta. La solución es sencilla y repetible: moneda local, tarjeta sin comisión de divisa, atención a las retenciones y revisión del recibo y del extracto.

  • Mejores tarjetas para viajar a Asia: Tailandia, Japón y Vietnam

    Mejores tarjetas para viajar a Asia: Tailandia, Japón y Vietnam

    Divulgación: algunos enlaces de esta página pueden ser de afiliación. Si contratas un producto a través de ellos, podemos recibir una comisión sin coste adicional para ti. Eso no altera el análisis. Esta guía es informativa y no constituye asesoramiento financiero personalizado.

    Viajar por el Sudeste Asiático y Japón es una de las rutas más populares del mundo, y también una de las que más sorprende en la cartera. El motivo no es que los destinos sean caros: es que el efectivo sigue mandando y cada cajero y cada pago con tarjeta puede traer una comisión distinta. En Tailandia, el cajero te cobra una tarifa fija; en Vietnam, los límites por operación son bajos; y en Japón, el mejor cajero no siempre es el que tienes más cerca.

    Esta guía te dice qué combinación de tarjetas llevar a cada país, qué cajeros elegir y cuánto cuesta cada error. No hay una única tarjeta ganadora: hay un kit que funciona.

    Respuesta rápida: el kit para viajar a Asia

    1. Una tarjeta sin comisión de divisa para pagos: crédito de viajes si puedes obtenerla, o una cuenta multidivisa (Wise, Revolut u otra). Para hoteles, restaurantes, centros comerciales y reservas online.
    2. Una cuenta o tarjeta de débito con cajeros baratos para el efectivo: una multidivisa con límite gratuito, o, si resides en EE. UU., una cuenta que reembolse las tarifas de cajero.
    3. Una tarjeta de respaldo de otra red (Visa y Mastercard): si un cajero o un terminal rechaza una, tienes la otra.
    4. Una regla de oro: retira en moneda local, rechaza siempre el DCC ([enlace: artículo 3]) y retira importes altos cuando la tarifa es fija.

    El panorama de un vistazo

    JapónTailandiaVietnam
    EfectivoMuy útil fuera de las grandes ciudadesImprescindible en mercados y calleDominante
    TarjetasMuy aceptadas en ciudades y comercios grandesAceptadas en hoteles, centros comerciales y restaurantes; algunos comercios añaden recargoAceptadas en hoteles, centros comerciales y zonas turísticas; poco en mercados
    Tarifa de cajero (tarjeta extranjera)Baja: unos 110-220 yenes en los cajeros más habituales, a veces gratis según la redAlta: unos 220-350 baht por retiradaMedia-alta: unas 20.000-55.000 VND, con algunos cajeros gratuitos
    Límite por retiradaHasta 100.000 yenes (Seven Bank); 50.000 en otras redesSuele ser de unos 20.000-30.000 bahtBajo: 2-5 millones de VND en la mayoría de bancos
    Riesgo principalCajeros que no aceptan tu tarjetaTarifa fija alta y DCC en cajeroMuchas retiradas pequeñas que multiplican la tarifa
    Mejor cajeroSeven Bank (7-Eleven)Prueba cajeros de bancos con tarifa más baja y cambia de tarjeta si una red cobra másVPBank (el más citado: sin tarifa y límite de hasta 10 millones de VND)

    Las tarifas y los límites cambian: las cifras son de guías de 2026 y de comparativas de terceros, y la pantalla del cajero siempre manda.

    Cuánto pierdes por la tarifa fija del cajero

    Cuando el cajero cobra una cantidad fija, el porcentaje que pierdes depende del importe que retires:

    País y tarifaImporte retiradoPorcentaje perdido
    Japón, 110 yenes50.000 yenes≈ 0,22 %
    Japón, 220 yenes50.000 yenes≈ 0,44 %
    Japón, 220 yenes100.000 yenes≈ 0,22 %
    Tailandia, 250 baht5.000 baht5 %
    Tailandia, 250 baht10.000 baht2,5 %
    Tailandia, 350 baht10.000 baht3,5 %
    Tailandia, 250 baht20.000 baht1,25 %
    Vietnam, 40.000 VND2.000.000 VND2 %
    Vietnam, 40.000 VND3.000.000 VND≈ 1,33 %
    Vietnam, cajero gratuito (VPBank)10.000.000 VND0 %

    La lección es clara: Japón es barato de retirar; Tailandia y Vietnam obligan a pensar. Esto es además de lo que cobre tu propio banco o tarjeta (comisión de divisa o de cajero), que puedes reducir casi a cero con el kit adecuado.

    Qué tarjeta llevar según tu perfil

    Tu viajeCombinación recomendadaPor qué
    Dos semanas en Japón, mucho transporte y comerciosTarjeta sin comisión de divisa para pagos + débito multidivisa para 1-2 retiradas en Seven BankLos pagos con tarjeta son frecuentes y la retirada es barata
    Mochilero por Tailandia y VietnamCuenta multidivisa con límite gratuito de cajero + segunda tarjeta de respaldoMucho efectivo y tarifas fijas: importa el límite gratuito y el importe de cada retirada
    Viaje en pareja o familiaDos tarjetas principales (una por persona) de redes distintasCada uno tiene acceso a efectivo y a pagos
    Estancia larga o nómada digitalCuenta multidivisa + banco local o de respaldoCostes bajos en el tiempo y menos dependencia de una sola cuenta (ver [enlace: artículo 8])
    Ruta Japón + Sudeste AsiáticoUn mismo kit para toda la ruta, con retiradas altas en Tailandia y VietnamEvitas costes por cambios de tarjeta
    Con tarjeta de crédito premiumÚsala para pagos; no para efectivoEl adelanto de efectivo tiene comisión e intereses desde el primer día

    Para comparar productos concretos, lee [enlace: artículo 1, mejores tarjetas sin comisión por cambio de divisa] y [enlace: artículo 4, Wise vs. Revolut vs. tarjeta tradicional]. Wise y Revolut funcionan en cajeros de estos tres países.

    Japón

    Cajeros: qué funciona y qué no

    No todos los cajeros japoneses aceptan tarjetas extranjeras. Las redes más fiables para viajeros son:

    RedQué sabemos (guías de 2026)Consejo
    Seven Bank (7-Eleven)Cajeros 24 horas, en varios idiomas, con tarjetas Visa, Mastercard y otras. Límite de hasta 100.000 yenes por retirada según Seven Bank (algunas guías indican 50.000; 30.000 para tarjetas de banda magnética). Tarifa habitual de 110 a 220 yenes, y a menudo gratis según la red de tu tarjetaEs la opción por defecto. Lee la pantalla antes de confirmar
    Japan Post Bank (correos)Acepta tarjetas extranjeras; límite de 50.000 yenes por retirada; una tarifa de unos 220 yenes puede aplicarse a algunas tarjetasÚtil en pueblos y zonas rurales; horarios más limitados
    LawsonLímite de unos 50.000 yenes y tarifa de unos 110 yenesAlternativa si no hay un 7-Eleven cerca
    Otros bancos localesMuchos no aceptan tarjetas extranjeras o limitan la retiradaBusca el símbolo de cajero internacional

    Pagos y efectivo

    • Las tarjetas se aceptan mucho en ciudades y comercios grandes, pero el efectivo sigue siendo útil en templos, mercados, pequeños restaurantes y zonas rurales.
    • Visa y Mastercard son las redes más seguras; American Express y otras tienen aceptación más limitada.
    • Como referencia, algunas guías recomiendan retirar entre 15.000 y 20.000 yenes al llegar y rellenar una vez a mitad de viaje, calculando de 3.000 a 5.000 yenes diarios por persona en ciudad (cifras orientativas; ajusta a tu estilo).
    • Si el cajero o el terminal pregunta en qué moneda quieres pagar, elige yenes.

    Tailandia

    La tarifa fija es el gran enemigo

    Los cajeros tailandeses cobran a las tarjetas extranjeras una tarifa fija por retirada, independiente del importe. Durante años fue de unos 220 baht, pero en 2026 varios bancos la han subido: se reportan 250 baht para Visa y hasta 350 baht para algunas tarjetas Mastercard extranjeras. Algunos bancos locales aplican tarifas distintas, así que la pantalla del cajero es la fuente definitiva.

    Cómo reducir el daño:

    1. Retira el máximo que permita el cajero y tu banco (con prudencia por la seguridad). Con 250 baht, retirar 20.000 baht cuesta un 1,25 %; retirar 5.000, un 5 %.
    2. Prueba otro cajero u otra tarjeta si la tarifa te parece alta: a veces una red cobra más que otra.
    3. Rechaza el DCC. Los cajeros ofrecen cobrarte en tu moneda con un tipo de cambio peor; elige baht.
    4. Usa una cuenta con límite gratuito de cajero para que tu propio banco no añada otra comisión (ver [enlace: artículo 5, retirar efectivo sin comisiones]).

    Pagos con tarjeta

    Las tarjetas funcionan bien en hoteles, centros comerciales y restaurantes medianos o grandes. En comercios pequeños, mercados y puestos de comida el efectivo domina, y algunos establecimientos añaden un recargo por pago con tarjeta (a menudo de un 2 % a un 3 %). Pregunta antes de pagar.

    Vietnam

    Límites bajos, tarifas variables

    Vietnam es el país donde el efectivo se nota más. Según guías de 2026:

    • Tarifa del cajero: la mayoría de bancos cobran entre 20.000 y 55.000 VND por retirada con tarjeta extranjera; hay reportes de algunos cajeros con tarifas de hasta 165.000 VND.
    • Límite por retirada: en la mayoría de bancos locales, entre 2 y 5 millones de VND (unos 80 a 200 USD, a un cambio aproximado de 25.000-26.000 VND por dólar). Esto obliga a retirar varias veces y multiplica la tarifa.
    • Los cajeros más recomendados: VPBank es el que más citan las guías: sin tarifa propia para tarjetas extranjeras y un límite de hasta 10 millones de VND por retirada (menos cajeros que los bancos estatales). Algunas guías también mencionan otros bancos como gratuitos, pero las fuentes discrepan: comprueba la pantalla.
    • Cajeros de bancos extranjeros (por ejemplo, algunos con límites de hasta 8 o 10 millones de VND) pueden compensar si necesitas mucho efectivo de una vez, aunque a veces con tarifa más alta.

    Pagos con tarjeta

    Las tarjetas se aceptan en hoteles, centros comerciales y zonas turísticas, y poco en mercados y comercios pequeños. Los pagos por código QR son muy comunes entre los locales, pero a menudo no están disponibles para turistas. Cuando te pregunten en qué moneda pagar, elige dong (VND) y no dólares.

    Errores que más dinero cuestan en Asia

    • Retirar importes pequeños en Tailandia y Vietnam. La tarifa fija se come hasta un 5 % de lo retirado.
    • Aceptar el DCC en cajeros y comercios. Es el recargo más caro y más evitable.
    • Cambiar divisas en aeropuertos o casas de cambio de zonas turísticas. Casi siempre es peor que un cajero con una buena tarjeta.
    • Depender de una sola tarjeta o de una sola red. Un rechazo en un cajero rural te deja sin efectivo.
    • Olvidar los límites de tu propio banco. Comprueba el límite diario de retirada antes de viajar.
    • No avisar ni activar los pagos internacionales. Algunas entidades bloquean por seguridad.
    • Usar el crédito para efectivo. Es un adelanto con comisión e intereses desde el primer día (ver [enlace: artículo 2, débito vs. crédito en el extranjero]).
    • Cobros de comercios con recargo. Confirma si cobran extra por tarjeta antes de pasar el plastico.

    Seguridad

    • Usa cajeros dentro de bancos o de tiendas con tráfico, y no los de calles poco concurridas.
    • Inspecciona la ranura y el teclado (ver [enlace: artículo 48, cómo evitar el skimming]).
    • Cubre el teclado al introducir el PIN y activa las notificaciones de cada movimiento.
    • Si te roban la tarjeta, bloquea desde la aplicación de inmediato (ver [enlace: artículo 49]).
    • No lleves toda tu liquidez en un solo sitio: reparte efectivo y tarjetas.

    Preguntas frecuentes

    ¿Qué tarjeta es mejor para viajar a Tailandia? Una cuenta o tarjeta sin comisión de divisa y con límite gratuito de cajero, más una segunda de respaldo. La tarifa del cajero tailandés es independiente de tu tarjeta, así que retira importes altos.

    ¿Se puede pagar con tarjeta en Japón? Sí, en la mayoría de ciudades y comercios grandes, pero conviene llevar efectivo para templos, mercados y zonas rurales.

    ¿Cuál es el mejor cajero en Vietnam? Las guías de 2026 citan sobre todo VPBank por no cobrar tarifa a tarjetas extranjeras y permitir hasta 10 millones de VND por retirada. Comprueba la pantalla antes de confirmar.

    ¿Wise y Revolut funcionan en Asia? Sí, en los cajeros y comercios de estos países, con las mismas comisiones y límites de tu plan. Las tarifas del cajero local no las reembolsan.

    ¿Conviene llevar dólares o euros en efectivo? No suele ser necesario si tienes una buena tarjeta. Un poco de efectivo en tu moneda sirve como respaldo, pero cambiarlo en destino suele salir peor que un cajero.

    ¿Qué hago si el cajero no me da el dinero? No te alejes, contacta con el banco propietario del cajero y con tu emisor, y guarda el comprobante. Si hay un cargo indebido, sigue [enlace: artículo 50].

    Conclusión

    Para Asia, el kit es más importante que la marca: una tarjeta sin comisión de divisa para pagos, una cuenta con cajeros baratos para el efectivo, una tercera de respaldo y las tres reglas de siempre (moneda local, importes altos cuando la tarifa es fija y cajeros de bancos locales). Japón premia la sencillez, Tailandia castiga las retiradas pequeñas y Vietnam obliga a elegir bien el cajero.